Кредитирането ще расте с около 10% и през 2022 година
Интегрирането на Райфайзенбанк България и пенсионната компания NN са част от стремежа ни към лидерска позиция на пазара, казва Питър Рубен, главен изпълнителен директор на ОББ и кънтри мениджър на КВС за България
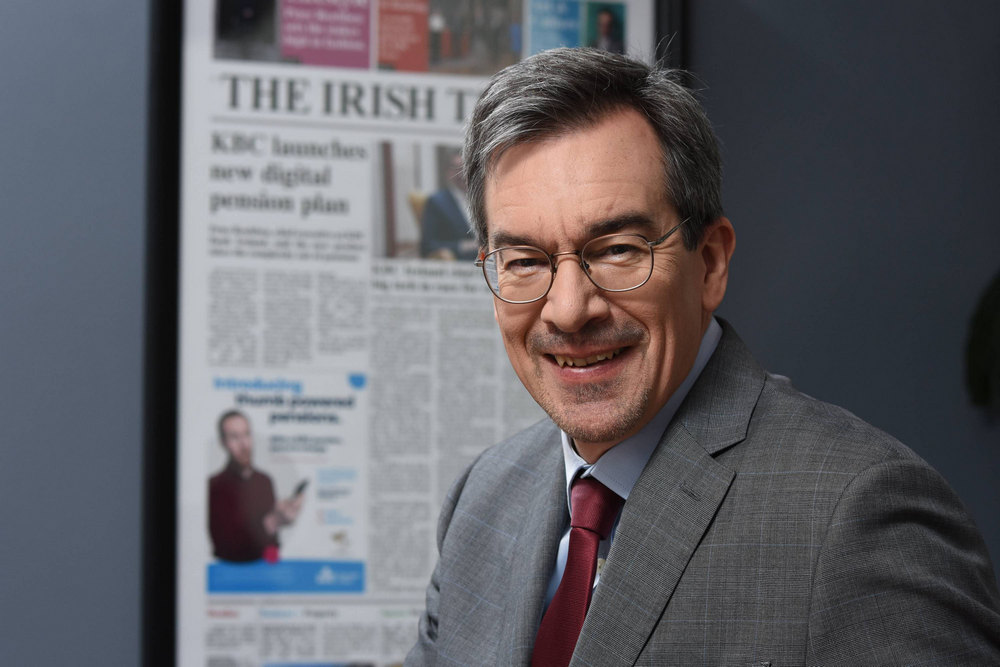
Източник: Тони Тончев
Текстът е публикуван в бр. 11/2021 г. на списание Business Global
Питър Рубен е кънтри мениджър на KBC Груп в България, председател на Управителния съвет и главен изпълнителен директор на ОББ. Преди това е главен изпълнителен директор на KBC Bank в Ирландия. Започнал кариерата си през 1992 г. като служител за връзка с клиенти в ресор “Корпоративно банкиране” в Kredietbank (сега KBC) в Лондон, днес той има 29 годишен стаж на различни ръководни позиции в банковия сектор.
Завършил е университета в Льовен, Белгия с магистърска степен по право. По-късно придобива магистърска степен по бизнес администрация от Vlerick Business School, Белгия. Владее холандски, френски, английски, испански и немски.
Г-н Рубен, като главен изпълнителен директор на ОББ заемате мястото на Петър Андронов, уважаван и популярен банкер в България, под чието ръководство банката се превърна в един от лидерите на пазара. Какво е усещането и къде виждате предизвикателството?
Това са големи обувки, в които трудно се ходи. Петър е свършил огромно количество работа, да изгради присъствието на КВС в България до практически най-голямата интегрирана финансова група. Мога да се възползвам от факта, че остава като председател на Надзорния съвет, което означава, че при нужда ще е полезен с опита си. Осигурен ми е комфортен старт за предизвикателна работа по надграждането напред във времето.
Какви предизвикателства сте набелязали от встъпването си до сега?
Предизвикателство и възможност за мен са едно и също нещо. Като възможност, от една страна, е широката клиентска база. Поради факта, че сме напълно интегрирана група – банка, застраховател, лизингова компания, стремежът ни е да ставаме още по-полезни за клиентите и това е начинът да разрастваме бизнеса си. Опитваме да ускорим дигиталните иновации, които разработваме и предлагаме.
Обявеното придобиване на Райфайзенбанк България е изцяло нова глава в нашата история и когато сливането приключи, ще се открият нови страхотни възможности.
Какви промени и къде в групата КВС в България може да очакваме?
Преди да се фокусирам върху промените, трябва да кажа, че възнамерявам да заложа на приемствеността. Стратегическият ни фокус – който се отнася за цялата група на КВС, като се приспособява по отделни страни, е да бъдем от полза за клиентите. Те искат повече от своите банкери и застрахователи. Поведението на клиентите се променя все по-бързо и по-бързо и работата ни е да не изоставаме, винаги да бъдем полезни.
През изминалите 10 години седем банки бяха погълнати. Изглежда, че заставате начело на ОББ, когато тя, а и пазарът навлизат в нова, по-зряла фаза от развитието си. Какво предполага това?
Зрелост е странна дума за ситуацията. Всъщност аз виждам пазар, който е силно конкурентен и диверсифициран и ще продължи да бъде такъв. И нямам предвид само класическите банки. Визирам също финтех компаниите и всички играчи, които предлагат финансови услуги. Това е много конкурентна среда. Всъщност виждаме бурни промени в технологиите, всеки е свързан със света през мобилния си телефон. Но виждаме и тренд клиентите да разглеждат банките не само от гледна точка на това какви услуги предоставяме, но и как допринасяме за обществото. Какво добавяме към финансовите ни услуги, как допринасяме за общата устойчивост. Климатичните промени са сериозен въпрос и има цял списък от задачи, които трябва да изпълняваме като банка и застраховател.
В този смисъл, ако приемаме зрелостта като етап на стабилност и спокойствие, аз не виждам подобно нещо. Виждам интензифициране в технологичен аспект, много предизвикателства и много възможности.
Значи по-скоро говорим за врящ казан?
Определено казанът ври и никога не е бил толкова горещ.
Какъв е личният Ви управленски стил?
Лидерството означава много неща, но сега, когато ме питате, на първо място си мисля за осъзнаването на отговорността, която нося. Моите решения засягат много хора. Дали си върша работата, също засяга много хора – колеги, персонал, клиенти – и приемам това много сериозно. В същото време винаги помня кой ми плаща заплатите. Това са клиентите. Никога не забравям това. Забравя ли го, съм на грешен път.
На второ място – нищо не се случва без хора. Предизвиквам колегите си, подкрепям ги, изисквам от тях. Винаги съм се стараел да съдействам за развитието на хората в екипа, да се повиши техният капацитет и в крайна сметка всички да се възползваме от най-доброто, което те могат да предложат.
Третото нещо е фокусът. Едно от ключовите неща, които се искат от един главен изпълнителен директор, е да имаш куража да правиш избори. Да заявиш какво ще направиш, какво няма да направиш, да носиш отговорност и да се придържаш към изборите си.
Това накратко са трите принципа, към които се старая да се придържам всеки ден. Понякога по-успешно, понякога не толкова.
Къде е балансът между делегиране и контрол?
Няма научен отговор на този въпрос, нито математическа формула. В КВС ние имаме основни ценности – представяне, самостоятелност, отговорност, чувствителност и близост до клиентите. Самостоятелността и отговорността са в сърцевината. Разбира се, балансът зависи и от държавите, в които оперираме.
Силно вярвам в делегирането на отговорност и смятам, че то е единственият начин да се придвижваме напред. Все повече решения трябва да се вземат бързо. Но в същото време е много важно и да има ясни рамки, в които хората могат да вземат самостоятелни решения. Да знаят колко много е прекалено много.
Ключово е да се гласува доверие. Неформалните правила, културата в организацията, начинът как се правят нещата и как не трябва да се правят, също са важни.
Ирландия е сред страните със строго регулиран банков сектор. Как намирате България в това отношение?
Опитът ми с България се базира само на няколко месеца работа, но мога да кажа, че регулациите се развиват в съответствие с пазара и неговите предизвикателства. В Ирландия, откъдето идвам, имаше доста години на ускорен растеж. Страната се наричаше Келтския тигър, но след това настъпи изключително тежка финансова криза. Да, тя беше глобална, тежка навсякъде, но Ирландия беше сред най-сериозно ударените страни след спукването на имотния балон и ефектът върху обществото беше болезнен. Това накара обществото и политиците да помислят как подобно нещо никога да не се случи отново, и естествено, се отрази и върху регулациите.
Впечатленията ми от България са за силно капитализирани банки. Регулациите и очакванията, на които се налага да отговорим, са много сходни в сравнителен план с тези в Ирландия. Не трябва да забравяме и че от началото на 2021 г. България е в ЕРМ 2 и надзорът над банките се осъществява съвместно с ЕЦБ. Наблюдаваме стандартизиран подход и ако трябва да съм честен, не откривам големи изненади.
Има опасения, че предстои олигополизация на банковия пазар от страна на най-големите играчи. Как ще отговорите?
Мисля, че сме много далеч от олигопола. Ако видите броя на банките, техния размер и ги сравните с мащабите на икономиката, дори след последното сливане (ОББ и Райфайзенбанк, бел. ред.), играчите са повече спрямо други сравними пазари. Банковият пазар в България е един конкурентен пазар, много далеч от това, което би могло да се нарече олигопол.
Освен това, когато говорим за конкуренция, трябва да имаме предвид, че ние не се конкурираме само с класическите банки. Наши конкуренти са финтех компаниите – не при всички услуги, но при някои оказват много силна конкуренция. Освен това в този все по-дигитален свят клиентите много лесно могат да се ориентират към някой от конкурентите ни. Така че бих казал, че се оформя конкурентен пазар, който създва натиск върху индустрията да се променя и приспособява. Прогнозата ми е, че конкуренцията ще се увеличава, а КВС ще остане силен конкурент. Ние искаме и ще се борим за клиенти, но сме далеч от олигопола.
Концентрацията вече създаде три безспорни лидера на пазара. В кои полета ще се води конкуренцията?
Днес най-голямата конкуренция между банките е в кредитирането. Донякъде това е резултат от политиките за ниски лихви през последните години, които превърнаха ресурсите ни във фактор за генериране на разходи. Това не се беше случвало преди. Бизнес моделът на банките налага да пренасочват високата си ликвидност към кредитиране и това ни поставя под силен конкурентен натиск, но така и трябва да бъде. Така се поддържаш във форма. Ако нещата станат спокойни и лесни и вниманието се притъпи, в един момент това ще ти се върне.
Според БНБ банките компенсират ниските лихвени маржове с големи обеми на кредитирането и така поемат риск, особено при ипотечните заеми. Каква е Вашата гледна точка?
Банковата дейност по своята същност е поемане на риск. Всяка кредитна операция е поемане на риск. Доброто банкиране е добро управление на риска, а тенденцията, която виждаме тук, не се отличава от повечето сходни пазари в региона.
Няколко години бях началник на отдела за управление на риска в КВС на групово ниво и ми се плащаше да се тревожа за кредитите, които отпускаме. Винаги трябва да се придържаш към основното – ако ви отпусна заем, ще трябва да направя правилна и отговорна оценка колко мога да рискувам, като ви кредитирам. Ще взема предвид дали имате сериозно обезпечение и дали то е оценено правилно. Това са много стари принципи, ние в „КВС груп“ се придържаме към ясни стандарти и лимити. Съществуват линии, които не си позволяваме да пресечем. Така например не правим компромис със стандартите си, за да постигнем по-голям пазарен дял.
Разбираемо е, че регулаторът наблюдава всичко и че никой не иска да се връщаме към това, което се случи преди 10 години. Но ако ме попитате дали сега има опасност да се окажем в старата ситуация – отговорът ми е не. Капитализацията на банките днес е много по-висока, отколкото преди 10 години. Да, съществува риск, но нашата работа, нашата отговорност като банка е да управляваме риска. Такава отговорност носи секторът, носи регулаторът. Твърде дълго време парите бяха евтини, сега виждаме някаква инфлация. Ще стигнем до ситуация, в която кредитирането ще се успокои, но още не сме там и за момента мисля, че сме на много стабилна територия.
Как очаквате да се развива кредитирането догодина?
Очаквам горе-долу същите темпове на растеж като през тази година. Между 7 и 8% за бизнес кредитирането и 9 – 10% за потребителското. Това е нашият оптимистичен сценарий и изглежда, че при сегашното развитие на пазара той може да се реализира.
Бизнес кредитирането изостава в сравнение с ипотечното кредитиране, какво означава това и докога ще е така?
Вярно е, но проблемът е свързан с това, което се случи на компаниите, включително и на големите, през миналата година. Редица инвестиции бяха отложени и в резултат днес много компании са силно ликвидни. Освен това компаниите имаха възможност да изтеглят кредити при много изгодни условия. Тези кредити са договорени, но още не са усвоени.
Сега, когато инвестициите се ускоряват и настъпва възстановяването, икономиката в България, макар и по-бавно, също започва да отлепя и виждаме перспективи за добър растеж на кредитирането за бизнеса.
Цената, по която българското правителство привлича ресурс, видимо се повиши в изминалите месеци. Кога този процес ще започне и при кредитите за частния сектор?
Трудно е да се прогнозира, защото има много фактори, които оказват влияние. Но не смятам, че ЕЦБ ще започне да вдига лихвите си преди втората половина на 2022 г. и дори тогава ще става дума за постепенни увеличения. Банките са подготвени и не очакваме сериозно напрежение. А и лихвите за клиентите зависят и от конкуренцията на пазара, така че не виждам промяна към по-високи лихвени условия за крайните ни клиенти в обозримото бъдеще, конкретно през 2022-ра. Разбира се, може да има и изненади.
Имате ли оценки при какво увеличение на лихвите длъжниците ще се затруднят и ще има ръст на проблемните заеми?
Много труден въпрос. Ако сме си свършили работата добре и сме заложили правилни критерии за оценка на клиентите, буферите, изградени по време на растежа през изминалите години, ще ни предпазят при стресови сценарии.
Но ако се вгледаме във вътрешните стрес тестове на банките, както и в тези, които регулаторите прилагат, големият риск не е свързан с покачването на лихвите. Да, те ще станат проблем, ако надхвърлят някакво ниво, но истинският проблем би бил един икономически шок, който би причинил масова безработица. Това е рискът човек да се окаже в свредел, това се наблюдаваше при глобалната криза преди 10 години.
Разбира се, индивидуалните житейски събития също са риск, но ние работим и с мисълта за тях, затова са предвидени възможностите за преструктуриране на един заем.
Така че в макроикономическо отношение проблемът не са лихвите, а стабилността на икономическия растеж и развитието на безработицата. Нарастващата инфлация е нещо, към което компаниите ще трябва да се адаптират.
А най-големият въпрос, който в момента ме вълнува, е как се адаптираме към развитието на ситуацията с коронавируса. Според оптимистичния ни сценарий ще се избегне голям удар върху икономиката.
КВС е сред лидерите в иновациите, а ОББ има развоен център във Варна. В кои области са насочени усилията на изследователските екипи и разработчиците?
Основният ни стремеж е да поставим мобилното банкиране в центъра на услугите, които предлагаме. Да увеличим удобството. Клиентът да разполага с достъп до банката или застрахователя си по всяко време през мобилното устройство. Наричаме го „овластяване на палеца“. Увеличаваме прозрачността и намаляваме затрудненията пред клиентите, докато управляват финансовите си операции.
Все повече ще виждаме как данните и изкуственият интелект навлизат, и посоката е как те да предлагат персонализирано удобство на отделните клиенти.
Другият тренд е промяната на процеси, при които досега не е могло да се постигне прогрес. Ако те са били базирани изцяло върху идеята за хартиен обмен на информация и клиентът е трябвало да се нареди на опашка, за да изчака своя документ или билет, за него ще бъде изцяло нова вселена, когато започне да ползва същите услуги само през мобилния си телефон. Това изисква редизайн на цялостния бизнес процес и това е другата област, върху която се фокусираме.
Вярваме, че печелившият модел на бъдещето ще бъде смес между цифровизация, на първо място, и подкрепа от живи хора в случай на нужда. Клоновите мрежи няма да изчезнат – има много хора, които си харесват класическия модел. Ние държим присъствието ни да е видимо сред общностите. Но дизайнът на клоновата мрежа, центровете за контакт и подсигуряването на човешки контакт в случай на нужда е новото предизвикателство. Това не е лесен преход, но е много вълнуващ преход.
Водещи принципи на човека Питър Рубен
1. Винаги се питам дали правя достатъчно. Мога ли да сторя повече. Вярвам, че е добре винаги да се предизвиквам дали мога да дам повече
2. Задавам си въпроса дали изборите, които правя, са отговорни. Да се вземат решения, винаги опира до балансиране между интереси. Такива имат компанията, акционерите й, персоналът, клиентите, обществото и аз също. Винаги съм опитвал да търся баланса и се питам се дали това, което правя, е правилното нещо. Не само дали е най-ефективно, но дали е правилно. Ако противоречи на моралния ми компас, се отдръпвам
3. Опитвам да не се приемам твърде насериозно. Гледам да си припомням, че както другите хора не са безгрешни, така и аз също не съм безгрешен. Старая се да науча повече, и ако в края на всеки ден не съм научил нещо, търся вината в себе си.
Абонирай се!
Абонамент за списание BGlobal може да заявите:-във фирма &bd...