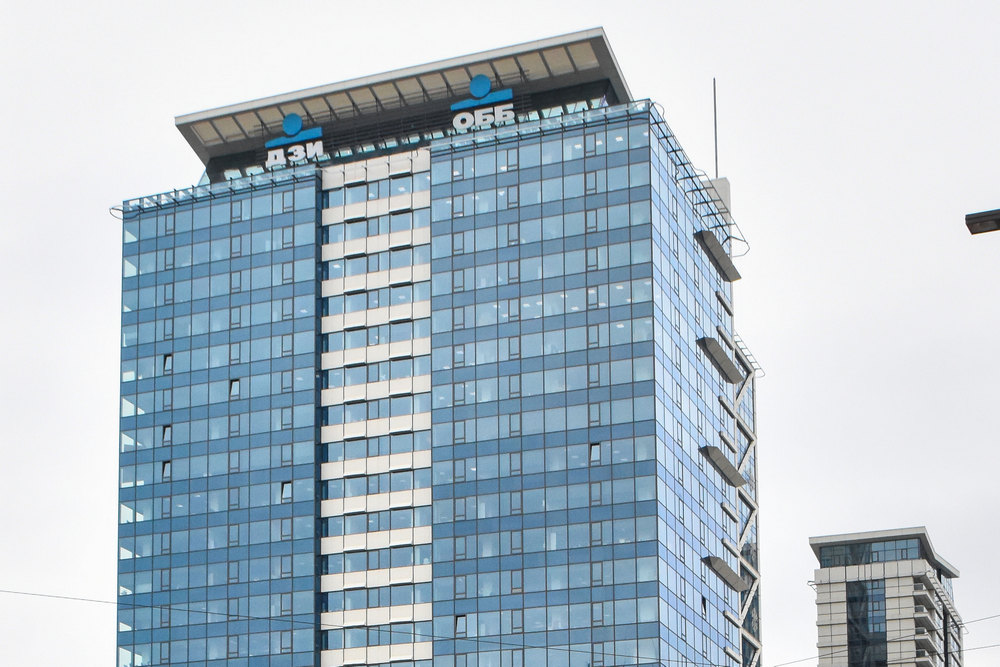
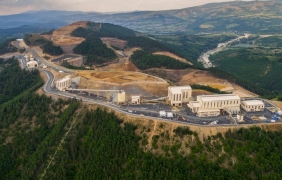
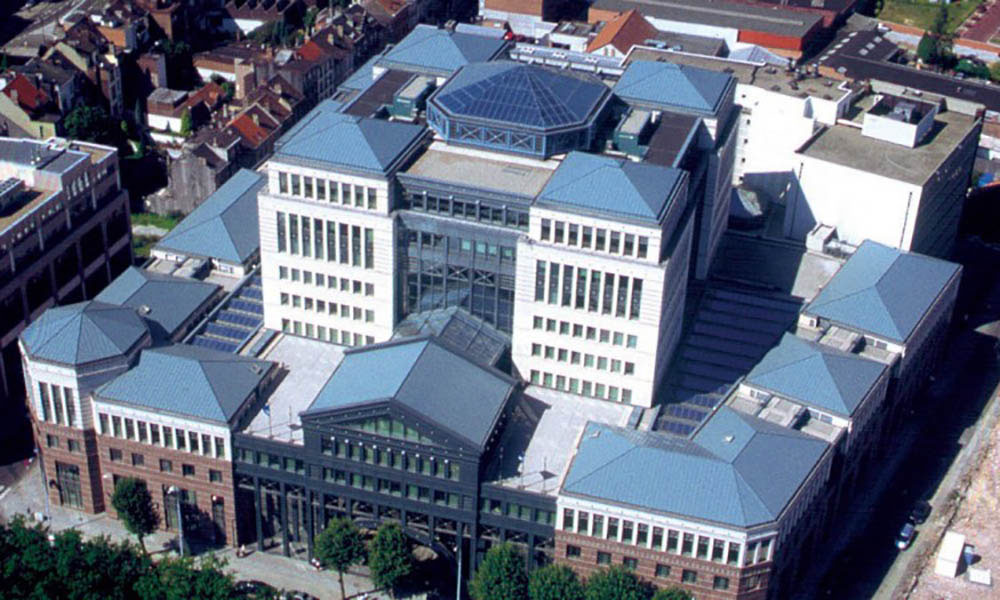
От 2018 г. КВС България е собственик на една от най-високите и най-модерни офис сгради в София. До сделката на стойност 108 млн. лв. се стига година след нанасянето в сградата, но под наем. Днес най-високите етажи се използват от групата, а останалите са отдадени под наем.
Текстът е публикуван в брой 11/2021 г. на списание Business GlobalДенят на влюбените – 14 февруари 2007 година, е датата, на която белгийската банкова и застрахователна група КВС обяви влизането си в България. Да съобщи за придобиването на застрахователя ДЗИ и неговото отписване от фондовата борса като публично дружество, в страната пристигна главният изпълнителен директор на групата Андре Берген. Още тогава Берген призна, че се обмисля придобиването на банка. То се случи броени месеци по-късно, когато СИБанк стана част от семейството на КВС.
Днес, 14 години по-късно, връзката на белгийците с България е по-силна от всякога. В портфолиото им са още две банки (Обединена българска банка и Райфайзенбанк България), пенсионноосигурителна компания (NN), лизингови дружества, разкрит е развоен център за цялата група.
Най-видима обаче е трансформацията на банковия бизнес на групата. Началото на КВС в България е с относително малката СИБанк, банка с бизнес насоченост. В годината преди придобиването си тя е на десето място по активи, с балансово число от 1,3 млрд. лв. Новият ѝ собственик се насочва към разширяване на клиентската база, отваря банката към потребители и домакинства. Търсят се синергични ефекти от кръстосани продажби на застрахователни продукти на ДЗИ през СИБанк и обратно. Органичният растеж (със собствени ресурси и стратегия) води до утрояване на активите в следващите десет години. Преди да се впусне в следващата серия от сливания и придобивания, банката на КВС в България завършва 2016 г. на девето място по активи – с 3,1 млрд .лв.
И тук започвависоката скорост Изминалото десетилетие след световната финансова криза пренареди банковия сектор. Някои от най-големите играчи бяха принудени да се свият под натиска на претърпените загуби, разпродавайки дъщерни финансови институции в различни европейски страни. КВС, сформирани като група през 1998 г. и относително малки като транснационална компания, преминават кризата по-леко и са в силната позиция да растат, като купуват това, което другите са принудени да продават.
През 2017 г. КВС купуват Обединена българска банка (ОББ), която е сред петте най-големи финансови институции у нас. Активите ѝ са на стойност 6,8 млрд. лв. Година по-късно СИБанк и ОББ се сливат. Новата банка е трета по големина в България с активи за 11,27 млрд. лв. (в края на 2018 г.). Запазва се името ОББ, като по-популярен бранд. В новите условия белгийците прилагат микс от агресивен и консервативен подход, а стратегията им е да са в топ 3 на пазарите, на които присъстват.
И това има своята логика при новата нормалност.
Преди кризата Източна Европа се възприема като по-рисков пазар и лихвеният марж по кредитите прави бизнеса на всяка чуждестранна финансова група в региона в пъти по-печеливш, отколкото в страната, където е базирана централата. Затова и банките майки пренасочват привлечения си ресурс именно към дъщерните банки на изток. По това време няма значение дали една банка е първа, или последна според мащабите на бизнеса си, всички печелят.
През изминалото десетилетие това се променя. Настъпилата ера на ниски лихви след кризата, високата цена на капитала, строгите регулативни изисквания осигуряват
рентабилност предимнона най-големите Те постигат синергични ефекти от оптимизация на персонал и клонова мрежа, единно звено по управление на активи, кръстосани продажби и още много възможности, недостъпни или непостижими за малките банки и финансови групи. В резултат малките са принудени или да търсят ниши, в които да се позиционират, или да губят пазарен дял и да бъдат избутани.
От КВС разбират тази логика по всеки възможен начин. В България те разширяват присъствието си, а в други страни като Ирландия продават бизнеса си, за да използват ликвидността другаде. Причината – там няма поле за разрастване. Органичният растеж не може да осигури лидерска позиция, а инвестиция в придобивания излиза скъпа и липсва гаранция, че ще даде желания резултат.
В този смисъл България се явява държава, която все още предлага възможности за правене на бизнес и неговото разрастване. Страната има още едно предимство. Заради строгите регулации банковата система остава относително стабилна дори по време на световната финансова криза. Уроците от 90-те години на миналия век са научени и държавата следва благоразумна макроикономическа политика, която осигурява усещане за относителна стабилност. В тези условия дъщерните банки на европейските групи у нас са като кокошки, които снасят златни яйца – високи капиталови буфери, сериозна ликвидност и относително добра възвръщаемост.
„Вярваме в страхотния потенциал за растеж на българската икономика. Ако сравним средностатистически финансовите услуги, предоставяни на населението в развитите пазари, с българския пазар, се открива възможност за разрастване. Стига да се утвърдим като
надеждни партньори а ние знаем как да сторим това“, казва новият главен изпълнителен директор на ОББ Питър Рубен (
интервю с Питър Рубен можете да прочетете тук).
Рубен застъпи в интересен момент. След като 13 години банката на КВС в България, а впоследствие и целият бизнес на групата у нас се ръководеше от Петър Андронов, банкерът пое няколко поста в централата на групата и се оттегли от оперативната лидерска позиция в ОББ, заемайки длъжността председател на Надзорния съвет.
Преходният период от обявеното повишение на Андронов до регулаторното одобрение и вписването на Питър Рубен в Търговския регистър съвпадна с придобиването на пенсионноосигурителната компания NN. А няколко седмици след края на преходния период последва придобиването на Райфайзенбанк България и на целия останал бизнес на групата „Райфайзен“ у нас.
Притисната от обстоятелствата, австрийската група практически разпродава целия си бизнес извън Австрия. В България едно нещо е сигурно – постигнатата цена е над един път собствения капитал на Райфайзенбанк България и отразява стабилното ѝ финансово състояние. На практика КВС плащат премия за доброто управление на предишните собственици. Само за сравнение, предишни придобивания на банки у нас се случват при отношение на цената до максимум един път собствения капитал. Сделката още веднъж потвърждава схващането, че българските дъщерни банки са перли в короната на своите майки.
Рубен не отрича, че цената е висока: „Платихме над типичните нива, които може да се видят при придобивания на банки с национално покритие в Европа. В същото време решението на КВС беше взето след проучване, а представянето на Райфайзенбанк е отлично и като активи, и като клиентска база. Взехме предвид и други неща. Те също като нас поставят в центъра клиентите. Насочени са към дигитализация на услугите си. Ценностите, които влагат във воденето на бизнес, се доближават до тези на КВС. Знаем, че там е създаден и страхотен екип. Така че финансовата част е едната страна на монетата, а другата е уникалната възможност да се сработим така, че
1+1 да направят 3 NN и Райфайзенбанк ще увеличат клиентската база на ОББ, ще се засилят и синергичните ефекти от кръстосаните продажби на банкови, застрахователни, лизингови и инвестиционни продукти. Сработване на екипите се очаква на всички нива – от управлението на активи, през финансовите иновации и цифровата трансформация.
Макар да е трета по големина, преди последното придобиване ОББ е близо двойно по-малка от първите две финансови институции, с активи в размер на 14,1 млрд. лв. След сливането с Райфайзенбанк България, чиито активи са 10,5 млрд. лв. (към края на септември, бел. ред.), ОББ ще стане втора по размер на активите и пазарен дял и не крие амбициите си да заеме първо място в обозримото бъдеще.
За клиентите на Райфайзенбанк промяната не се очаква да бъде шокова. Сметките им ще се сменят с нови, като ще има преходен период. Клиентите с мобилно банкиране ще трябва да сменят приложението си. Тъй като Райфайзенбанк България ползва изминалите години за дигитално трансформиране на бизнеса си, миграцията се очаква да протече гладко и без неудобства.
По същия начин и КВС са сред финансовите групи в Европа, които активно инвестират в иновации. Банката предлага на клиентите си възможност да получат ипотечен заем за два дни, без да посещават банков клон. Алгоритъм оценява надеждността на клиента, стойността на придобивания имот, цената на придобиване и т.н. Технологични решения помагат човек да се идентифицира, да подпише договор и да открие сметка само през мобилния си телефон. Автоматизирана система обслужва и клиентите на застрахователната компания. Дигитализацията позволява да се обработват претенции, да се определя стойността на застрахователните обезщетения и още много услуги по изцяло автоматизиран път.
Разработките на КВС позволяват на техните подразделения да превърнат мобилните телефони в екосистема. Без значение дали човек е клиент на застрахователната компания, или на банката, днес през мобилното си приложение може да купува билет за концерт, да си плаща мястото за паркинг, и още, и още.
Всичко това в КВС наричат „овластяване на палеца“, имайки предвид възможността човек да управлява личните си финанси изцяло през своя мобилен телефон. Но това не означава, че човешкият фактор се премахва. Групата държи да има присъствие чрез клоновата си мрежа, поддържайки успоредно и екипи за приложението. Или, казано накратко – който държи на класическото обслужване, ще го намери в клоновата мрежа. За другите клиенти, които оценяват удобството на овластения палец, експертите са на линия, когато изникне затруднение.
 Кои са КВС Group
Белгийската банкова и застрахователна група КВС се сформира през 1998 г., след сливането на Kredietbank и CERA Bank, а с присъединяването и на застрахователя ABB се превръща в холдингово дружество. Година по-късно започва нейната международна експанзия. Групата се насочва към Източна Европа, като придобива първо ČSOB в Чехия и Словакия.
В България групата стъпва през 2007 г. със застрахователя ДЗИ, по-късно същата година купува и СИБанк. Следват придобиването на ОББ и лизинговото ѝ дружество, пенсионноосигурителната компания NN, а отскоро и бизнеса на австрийската група „Райфайзен“ у нас.
Освен в Белгия, където е централата на групата, бизнесът й се простира в България, Унгария, Чехия, Словакия и Ирландия (в последната страна е в ход напускане на пазара).
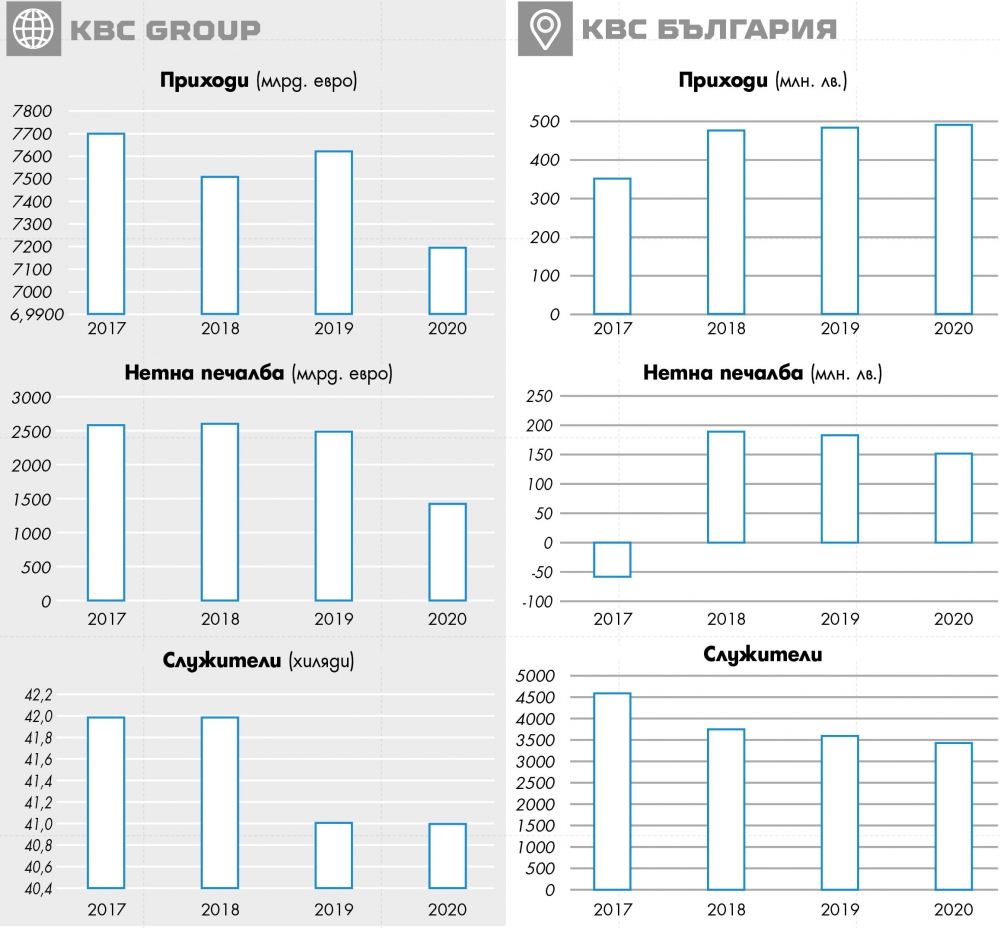
Групата има 12 милиона клиенти. За тях работят 41 хиляди души персонал, а клоновете й са 1265.