Действията на премиера Борисов и на финансовия министър Горанов изглеждат като следване на събитията, а не на предварителен план.
Много е вероятно агенцията да се презастрахова. България е малка и отворена икономика, която зависи силно от общото състояние на еврозоната; има проблеми с възприятията за корупция и общото върховенство на закона (според самата агенция) и от Fitch очевидно са сметнали, че е рисково за реномето им да подкрепят рейтинга на България въпреки годините на бюджетни излишъци и фискална дисциплина на страната.
Дали оценките на агенцията влияят на пазара, обаче е трудно да се каже, защото Fitch виждат суапа с ЕЦБ като положителна новина и източник на стабилност, а пазарите наказаха България за това й действие.
Мъдростта от този парадокс е, че няма значение в кое агенцията е права – в понижението на рейтинга или в оценката за предпазното споразумение.
Объркани на вътрешния фронт
Неориентираността на кабинета може да се проследи и през провалената емисия на 5-годишни държавни ценни книжа от понеделник. Предлагайки 200 млн. лв., Министерството на финансите постигна втория най-нисък коефициент на покритие за годината при рекордно висока доходност (1,32). За всеки 100 лева дълг, по който щеше да се плаща 0,01% годишна лихва, инвеститорите (главно банки, пенсионни фондове и застрахователи) предложиха 97,45 лв. Постигнатата годишна доходност на аукциона е 0,56%, което е повече от цената на 10-годишните ДЦК, които държавата пласира на 13 април. Логично беше Министерството на финансите да отхвърли поръчките и да не допусне „преобръщане“ по кривата на доходността, при което по-дългосрочният дълг има по-ниска цена и буди съмнения в краткосрочната устойчивост на публичните финанси.
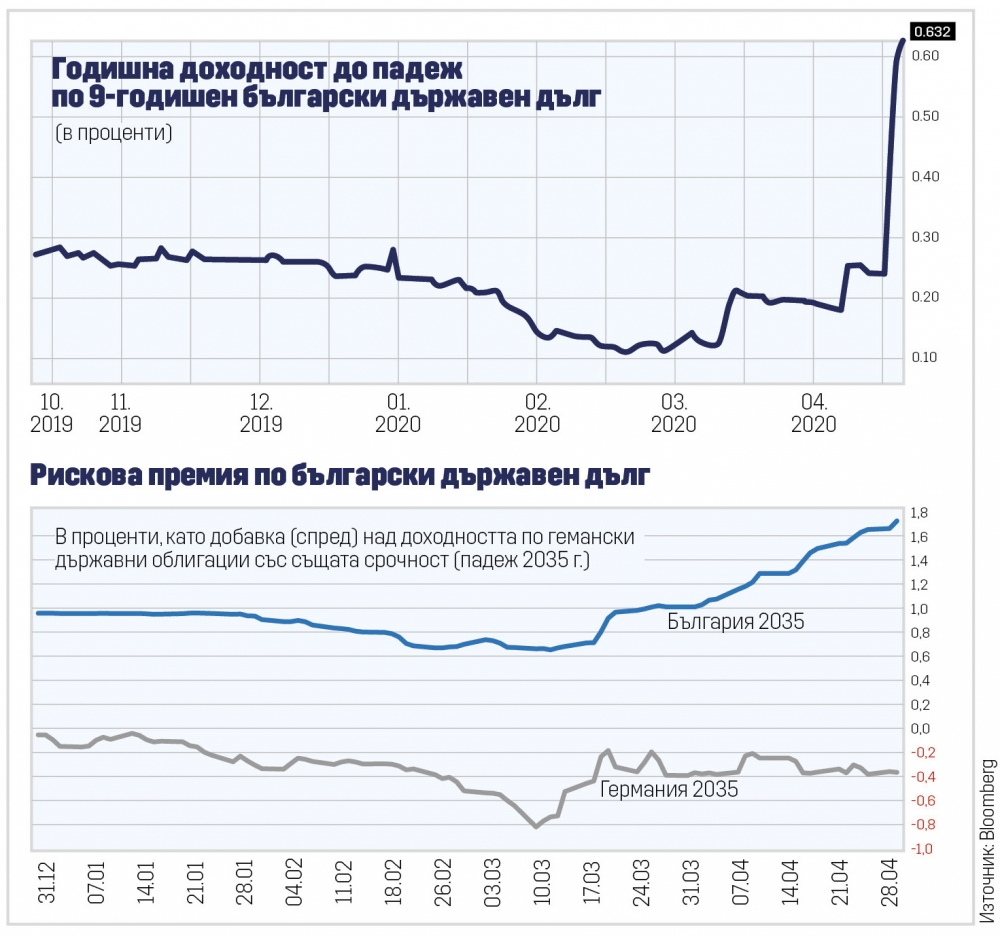
Също толкова логично обаче изниква въпросът защо му беше на финансовото министерство да рискува с аукциона, след като и предишните предлагания показаха, че пазарите вече надушват слабост и ще опитат да отхапят по-голяма печалба при всеки следващ заем. Сега международните финансови пазари ще знаят какви са апетитите на местните играчи и ще имат ориентир в каква доходност да се целят и те. Практиката с емисиите от последните години показва, че местните играчи винаги са предлагали по-изгодни условия за новите емисии държавен дълг. Това дава основание да се подозира, че ако правителството не се откаже да тегли международния заем, за който Ройтерс съобщи, е много вероятно цената му да е дори по-висока от тази, която Министерството на финансите отхвърли в понеделник.
Продължава на следващата страница