Когато стрес тестовете на застрахователните компании приключиха със заключение, че секторът е по-скоро здрав, малцина са си представяли, че само година и девет месеца по-късно ще се завихри буря, която ще отнесе главата на ресорния заместник-председател на Комисията за финансов надзор. Проблемите се оказаха толкова сериозни, че не само опозицията, но и управляващите признаха за тях. Количествената им оценка пък надхвърли 1 млрд. лв. в най-тежкия сценарий.
Ситуацията в застрахователния сектор може да се определи по следния начин – има един системен проблем и една застрахователна компания, при която претенциите за обезщетения и регулаторният натиск са докарали ножа да опре в кокала. И ако при компанията въпросът е ясен – трябва да намери средства, или рязко да ограничи опитите за измами с нейни полици, то системният проблем идва от решението на Върховния касационен съд (ВКС) да въведе европейската практика обезщетения при причиняване на смърт в автомобилни катастрофи да получават много повече лица. Така този сегмент от пазара, който и до момента носеше загуби на застрахователните компании заради ниските цени и високите разходи по обезщетения (и които се покриваха главно с преливане от печелившата застраховка „Каско“ и когато е възможно, с печеливши инвестиции на събраните премии), се очаква да увеличи загубите допълнително.
Ако до края на пролетта застраховката „Гражданска отговорност“ покриваше исковете на родители, деца и съпрузи на загинало лице, съдебното решение позволява такива да предявяват братя и сестри, хора, които са живели на семейни начала, баби, дядовци, зетьове на загиналия. Причината за това е, че европейската практика взема предвид не само загубите, които близките на жертвата търпят вследствие на нейната смърт (загуба на доходи, настойничество и др.), но също така и болката и страданието, които други близки може да изпитат. Което е по-важно – решението има ретроактивно действие, което позволява дела да завеждат и роднини на загинали през 2013 г., докъдето се простира 5-годишната давност за претенции.
Неизбежно поскъпване
Единствен начин да се отговори на подобна промяна в средата за бизнес е застрахователите да повишат цените по полиците си. Въпросът обаче е с колко. Още преди решението на ВКС, което увеличи броя на претендиращите лица, Комисията за финансов надзор сигнализира, че цената трябва да се увеличи. В свой доклад за пазара на „Гражданска отговорност“ регулаторът посочва, че само от изплащане на обезщетения за произшествията през миналата година застрахователите могат да загубят между 25 и 65 млн. лева.
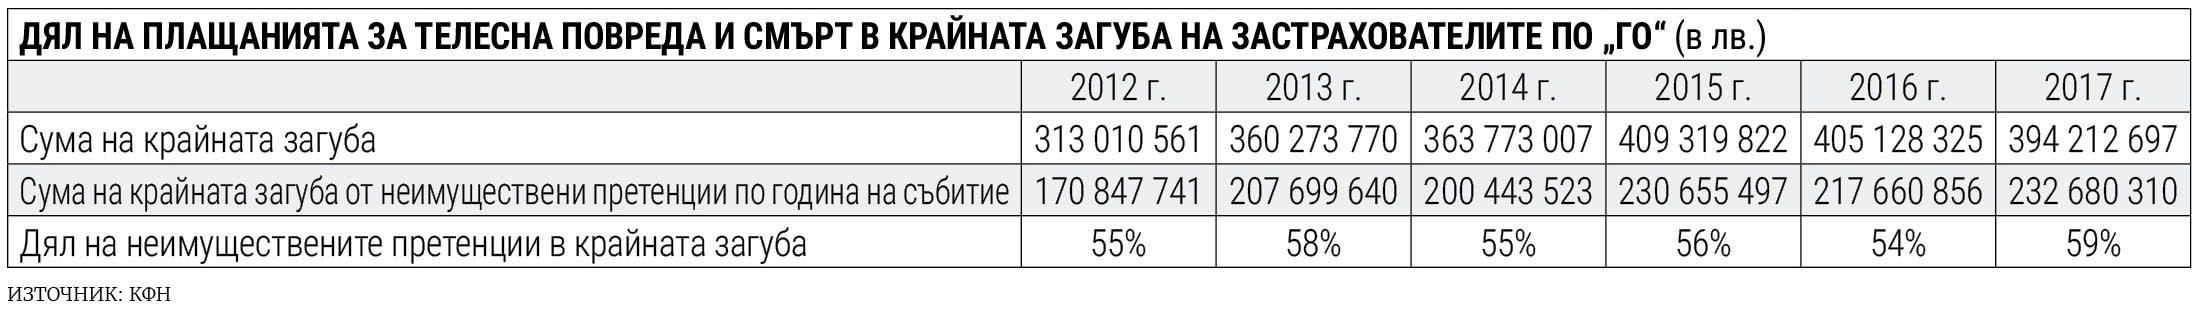
По данни на КФН изплатените неимуществени вреди (тези за телесна повреда и смърт) са в размер на 232 млн. лв. за миналата година и съставляват 59% от платените обезщетения по този тип застраховка. И това е преди решението на ВКС и не отразява допълнителния разход, който може да нанесе новата съдебна практика.
Директорът на една от водещите застрахователни компании в сегмента даде за пример полския пазар, където същите процеси се наблюдаваха през 2015 г. Разширяването на лицата с право на компенсация незабавно е последвано от поскъпване на полиците с 30%, а година по-късно идва още едно повишаване на цените с още 20 на сто. Така в рамките на 12 месеца услугата се оскъпява с почти две трети.
Същият процес е много вероятно да се развие и в България, но с по-голяма амплитуда заради дълго толерираната практика загубите от „Гражданска отговорност“ да се субсидират с печалби от други застрахователни продукти.
Едва от тази година КФН започна активно да притиска застрахователите да коригират ценовата си политика. Това се видя първо при застраховките за бизнеса с превоз на товари, където двойното поскъпване е факт от юли. При полиците за автомобилите също има увеличение, и то с двуцифрени темпове, но не е достатъчно. Така цените на полиците в краткосрочен план ще се определят от опита да се заличи отрицателната разлика между събрани премии и платени обезщетения. В този процес разширяването на кръга от лица с право на компенсации само ще увеличава дефицита, който трябва да се запълни.
Вълна от дела
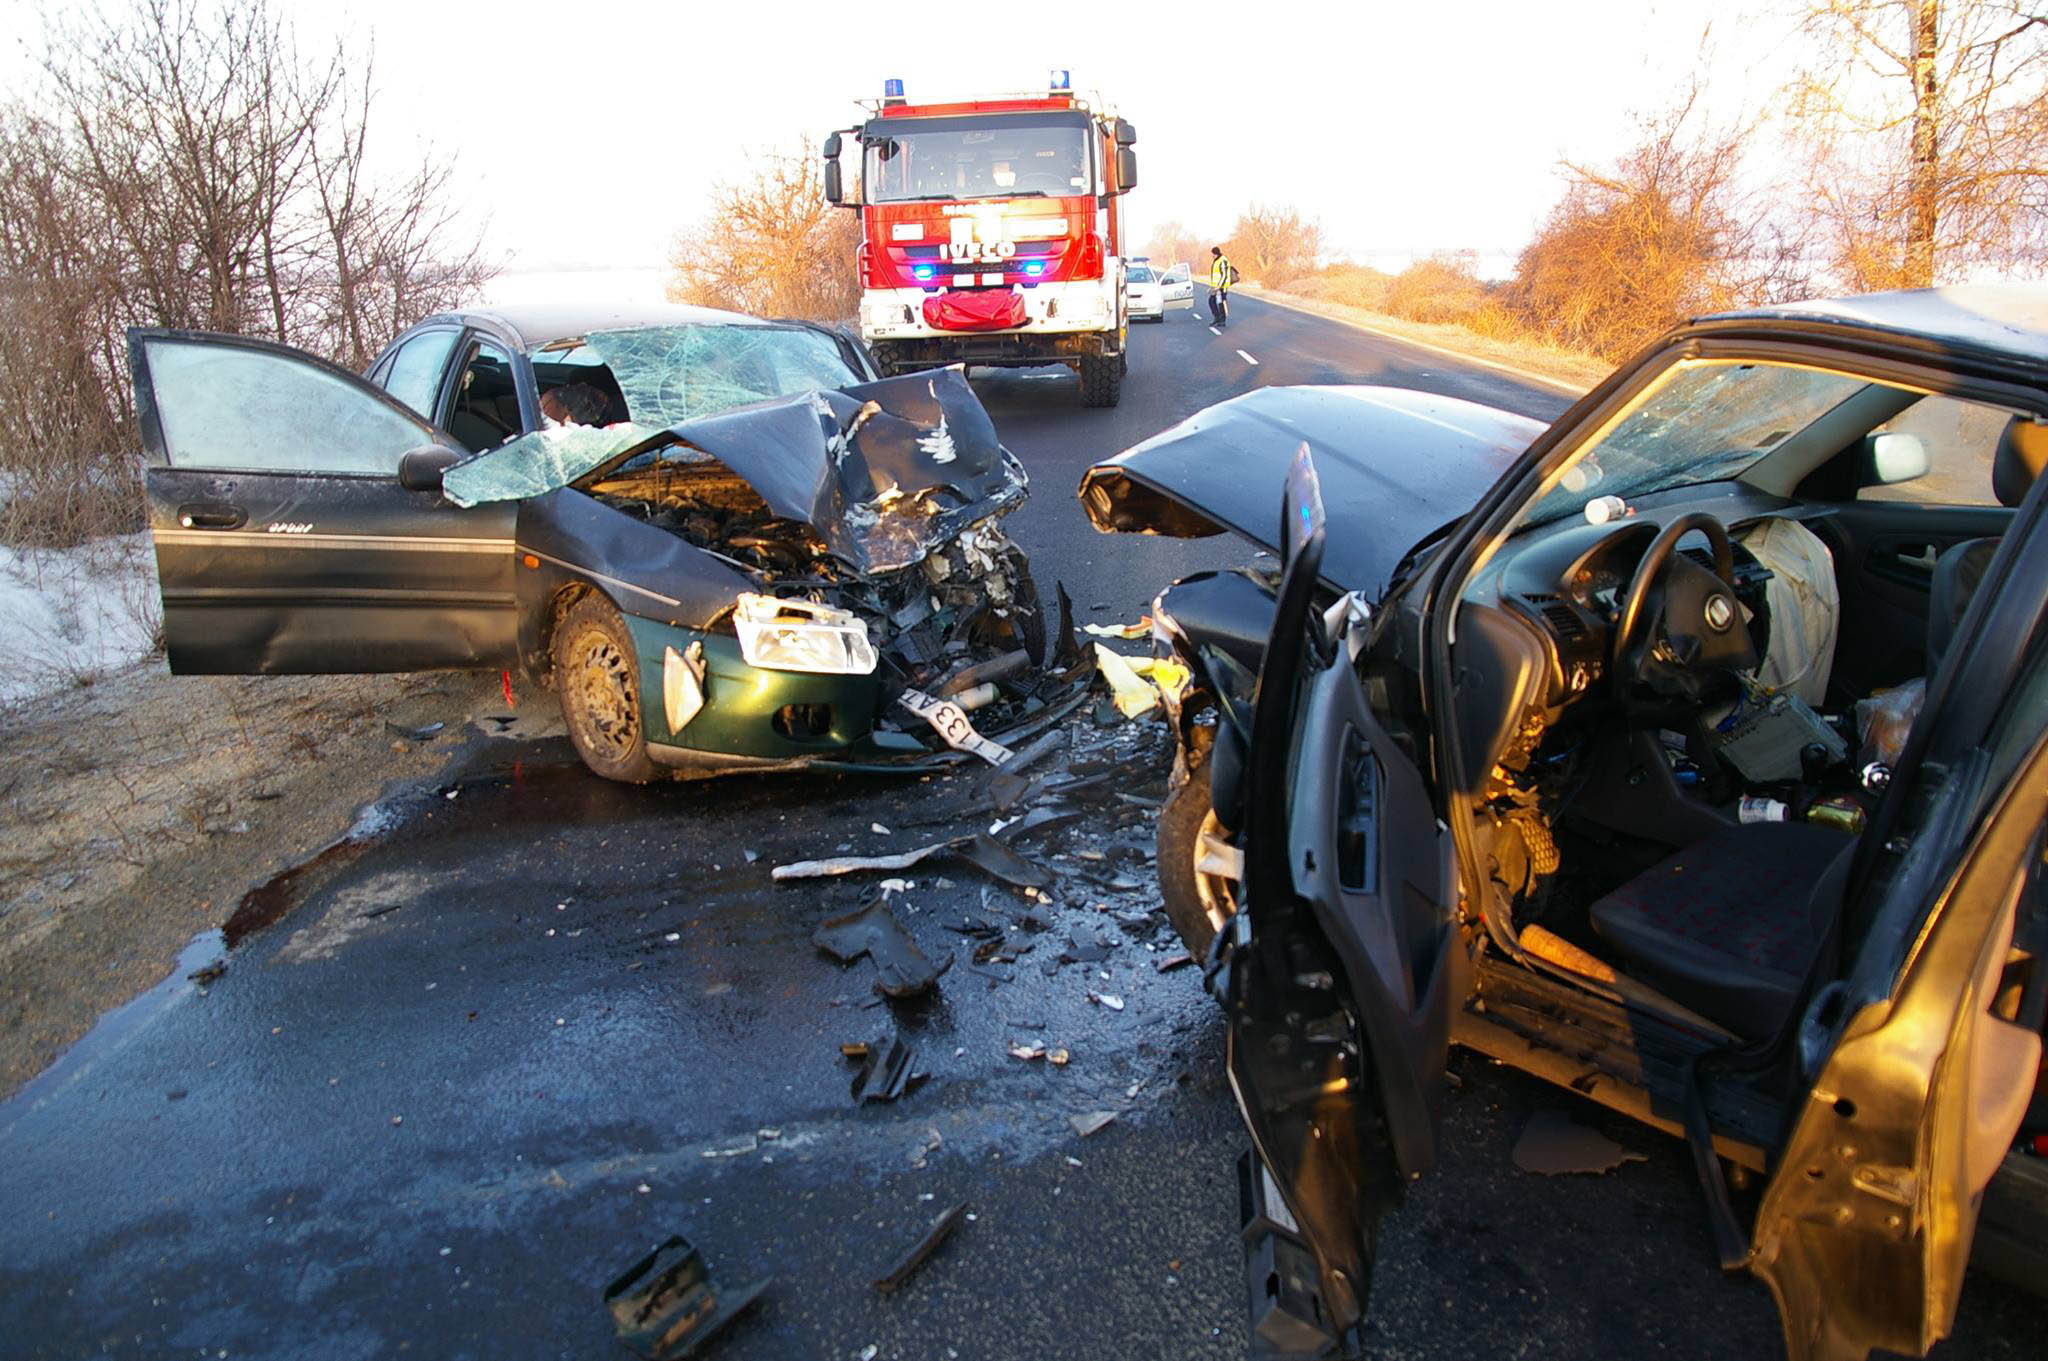
ЩЕТИ: България е единствената държава без ясни принципи за определяне на обезщетенията при причиняване на смърт в автопроизшествие
Представители на пазара обясниха за „Икономист“, че след решението на ВКС делата с претенции за обезщетения в Софийския градски съд са се удвоили. Каква част от тях ще са успешни, никой не се наема да прогнозира, защото съдебната практика в тази област тепърва ще се установява. Компаниите от сектора обаче се притесняват, че изниква изцяло нова ниша за адвокатски услуги, при които канторите издирват по-далечни роднини на жертвите и им предлагат да заведат дело с искане за обезщетение, като задържат за себе си между 30 и 40% от постигнатото в съда.
Юристите, които „Икономист“ потърси за коментар, обясниха, че решението на ВКС не класира автоматично всеки по-далечен роднина в списъка на лицата с право на обезщетение. Всеки претендиращ ще трябва да заведе съдебен иск да бъде обезщетен и в хода на делото да докаже наличието на емоционална връзка със загиналото лице, която да се нуждае от финансова компенсация. Грубата сметка на Нина Колчакова, която е главен секретар на Асоциацията на българските застрахователи (АБЗ), сочи, че към оценката за загубите на застрахователите от доклада на КФН трябва да се добавят още между 800 млн. и 1,3 млрд. лв. Това е най-песимистичният сценарий, при който досегашните компенсации за 5 години назад се преизчисляват за двойно по-широк кръг лица.
Роля на държавата
Равновесието на пазара може да се възстанови, ако се запълнят няколко правни вакуума, от които произтичат и редица от проблемите. На първо място застрахователните компании посочват нуждата да се определи обективен принцип за изплащане на обезщетенията.
В момента водещо в този процес е компенсирането на роднините за претърпените болка и страдания. Резултатът от това е, че днес адвокатите отказват да сключват споразумения със застрахователите, при които се предлага обезщетение от 100 000 лв., защото знаят, че осъдителните решения осигуряват до 200 000 лв. на роднина. Ако това не се промени, решението на ВКС може да доведе дотам, че един загинал при ПТП човек да струва на застрахователните компании над милион лева.
„България е единственият пазар, където няма регламентация за неимуществените вреди. Няма рамка нито на лицата с права да черпят право на обезщетение, нито на размерите на обезщетенията, на които може да разчита. В развитите държави има регламенти, включително и по линия на установени практики. В Италия и Испания размерът на обезщетението е фиксиран в граници „от – до“ според вида на роднинската връзка“, коментира изпълнителният директор на „Евроинс“ Евгений Игнатов.
Застрахователите посочват международния опит, при който обезщетенията се формират от два компонента. Първият е за претърпяната болка и мъка от загуба на близък човек. Вторият се базира на претърпените материални загуби – доходите, които жертвата е осигурявала в семейството, и ролята, която е играела за него. Преди дни Нина Колчакова посочи, че във Великобритания например лимитът за неимуществени вреди заради емоционални болки и страдания е 10 000 паунда. В България се говори за 40 000 лв.
Бивш директор на Комисията за финансов надзор посочи, че може да се мисли и за полици с таван на отговорността, която покриват. Например да се установи един праг за покритие на щети и ако дължимото обезщетение го надхвърля, за тази част от сумата да отговаря водачът, причинил катастрофата. Ако водачът иска по-голямо застрахователно покритие, ще плаща по-скъпи застрахователни полици, какъвто модел се прилага в САЩ.
В тази хипотеза не попадат случаите, когато жертвата на ПТП остава жива, но с травми, които променят живота ѝ. При подобно развитие застрахователите трябва да поемат всички разходи по лечението или поддържането на живота на човека до неговото оздравяване или до края на дните му.
Засега обаче не е ясно дали държавата възнамерява да сложи ред в тези проблеми. Според източници на „Икономист“ от бранша вече са потърсили за съдействие депутати от различни парламентарни групи. „Икономист“ не успя да се свърже с председателя на бюджетната комисия към парламента и депутат от ГЕРБ Менда Стоянова, а членът на комисията Георги Търновалийски (от БСП) не знаеше досега левицата да се е занимавала с подобен въпрос.
Зелена карта като бездънна яма
Всички изредени дотук проблеми се споделят от застрахователния пазар, без до момента политиците да са взели отношение по тях. Темата, за която и управляващи, и опозиция признаха, че ги плаши при „Гражданска отговорност“, са застрахователните измами.
Най-често те се извършват в чужбина, където важи така наречената „Зелена карта“. При нея българските шофьори правят допълнително плащане към полицата си и застраховката им важи навсякъде в Европейския съюз. Заради ниските си цени обаче българските застраховки са особено популярни на пазари като италианския, където всяко пето регистрирано автопроизшествие е измама. Това е една от причините застраховките в Италия да са скъпи, а оттам и българските полици да се радват на популярност.
Крайният резултат е голям дял на регистрирани произшествия с участие на българи. По тази причина българските застрахователи често бавят плащанията си в опит да докажат измама или да оспорят размера на претендираното обезщетение. Действията, които компаниите предприемат, обаче не трябва да се отразяват на плащанията им и това е причина европейското бюро „Зелена карта“ два пъти да изпрати писмо до българските власти, с което обръща внимание на проблемни български застрахователи и иска съдействие.
Последният такъв документ е от ноември м.г. и в него се споменават компаниите „Лев Инс“ и „Далл Богг живот и здраве“. За да не пострада статутът на България в споразумението „Зелена карта“, Комисията за финансов надзор задължи втората компания да увеличи капитала си. Проблемите с „Лев Инс“ обаче останаха и затова от август в компанията е изпратен одитор.
От застрахователя определиха като „спекулации и неверни твърдения“ публикация, според която в КФН е обсъждан вариант да се отнеме лицензът на компанията, заради което се е наложило неформалният ѝ собственик Алексей Петров да проведе лична среща с премиера Бойко Борисов. Позицията на „Лев Инс“ е, че бави само плащания, по които претендира, че кореспондентът им на италиански пазар не е изпълнил задълженията си съвестно, и прилага примери как подобни казуси биват спечелени при последвал арбитраж.
Пред „Икономист“ застрахователи обясниха, че италианският пазар е проблемен не само за „Лев Инс“. Другите обаче са наели компании на място, които да разследват подозрителните случаи веднага. Освен това застрахователите търсят съдействие от българската полиция и съдят лицата, които участват в опитите за измами в Италия. „Сблъскваме се със случаи, при които автомобил, който не е напускал границите на страната, се оказва страна в ПТП в Италия и е вписан в двустранния протокол, а на водача му се признава вина“, обяснява застраховател.
Когато една компания не плаща дължимите си обезщетения, те се поемат от българското бюро „Зелена карта“, което се финансира с отчисленията на всички застрахователи, или в крайна сметка останалите играчи на пазара поемат сметката. Затова е от ключова важност в „Лев Инс“ да намерят инструмент за по-бърза реакция и проблемите ѝ да не се стоварят върху целия застрахователен сектор. Според източници от пазара в момента компанията привлича най-голям дял от клиентите на закритата „Олимпик“ и това ще ѝ осигури временна ликвидност. Очакванията са, че през това време дружеството ще адаптира модела си.
Дори и този опит да успее, едно ще остане сигурно – застрахователният пазар се нуждае от промяна на правилата, по които функционира, и ако държавата не се нагърби да подготви нова рамка, проблемите само ще се задълбочават.
Текстът е публикуван в брой 35 /2018 г. на списание "Икономист" от 31 август, който може да закупите в разпространителската мрежа в страната. Вижте какво още може да прочетете в броя.