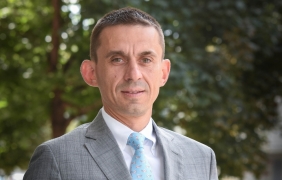
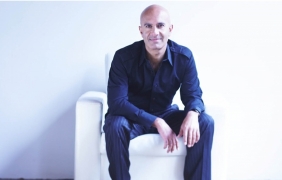
Неделчо Неделчев е новият главен изпълнителен директор на Първа инвестиционна банка. Той ще води и процеса по избора на вариант за развитие на банката чрез привличане на нови инвеститори, за консултант на който процес бе наета Citigroup Global Markets.
Кариерата на Неделчев започва през 1995 г. като експерт в инвестиционния посредник „Авал ин“. През 1997 г. се присъединява към Първа финансово-брокерска къща (ПФБК), която оглавява като генерален мениджър през 2001 г. От 2003 до 2005 г. е заместник-министър на транспорта и съобщенията в правителството на Симеон Сакскобургготски. От 2007 до 2009 г. е главен изпълнителен директор на „Експат капитал“. Също от 2007 до 2012 г. е член на Надзорния съвет на ПИБ. През 2013 г. ръководи проекта по придобиването на МКБ „Юнионбанк“ и след това участва в надзора ѝ до окончателното вливане на институцията към Първа инвестиционна банка.
- Защо Първа инвестиционна банка реши да търси развитието си чрез привличане на нови инвеститори под една от трите форми, посочени в официалното ви съобщение преди дни – стратегически партньорства и/или консолидация, привличане на ключови инвеститори, емитиране на нов капитал?
– През последните повече от 20 години банката се развиваше постоянно и стабилно и от най-малката в страната стана трета по размер на активите. От тук нататък експанзията и растежът на Първа инвестиционна банка ще бъдат по-бавни, ако няма сериозен международен партньор, който да участва в капитала на банката. Възможности за растеж виждаме и в България, и в съседните държави, и за да подкрепим една стратегия за дългосрочно стабилно развитие, решихме да проучим възможностите да привлечем стратегически инвеститор.
Това, коя от трите възможности ще изберем, зависи от самия процес на проучване и договаряне. Ще вземем предвид първо интересите на клиентите на банката и след това на всички нейни акционери, за да преценим към коя от трите форми да се насочим.
– Какви са времевите хоризонти, които сте си дали за този процес, и кога се очаква да има информация?
– Не сме си поставяли ограничения. Това ще е процес, който ще се развива в рамките на тази година. В момента няма конкретни срокове, в които да комуникираме.
– Каква е цената за акция, при която биха били допуснати нови акционери?
– Това ще е решение на мажоритарните акционери. Ние като мениджмънт само ще препоръчаме решението, което намираме за най-добро. Но вече има достатъчно примери за това, при каква цена на капитала на банките се сключват сделки в региона. ОББ е най-скорошният ориентир. Няма предварително определени параметри.

– Тоест ОББ е релевантен ориентир (бел.ред. – ориентировъчната цена по тази сделка, която не е окончателна и зависи от течащите в момента процеси, бе 610 млн. евро, което прави 120% от стойността на собствения капитал на банката към последното тримесечие, преди сделката да се обяви)?
– Да, като размер и пазарен дял смятаме, че това беше сделка, която показва релевантно сравнение за цената на капитала на една банка в България. А смея да кажа, че ние сме дори по-големи като пазарен дял.
– Възможно ли е при една консолидация или при привличане на ключови инвеститори сегашните водещи акционери напълно да се освободят от участието си в банката?
– Това не е въпрос към мениджмънта, а към водещите акционери.
– Предвиждат ли се и какви допълнителни преструктурирания и вътрешни промени в банката, докато тече този процес? Свързани с клоновата мрежа или организационни промени?
– Промени се случват и не заради процеса. Включително моето присъединяване, както и на г-н Светозар Попов като главен директор по риска, показват, че това се случва. Но не се очакват сериозни преструктурирания.
– Казахте, че виждате възможности за развитие на банката не само в България, но и в съседни държави. В кои и в какви сегменти?
– Процесите по консолидация и преструктуриране на собствеността в банковия сектор вървят във всички съседни държави. Ние имаме много успешен пример с нашата банка в Албания, която се развива отлично. Възможности има например и в Румъния.
– Планирате ли продажбата на значими пакети с вземания и/или на нефинансови активи, придобити като обезпечения по необслужвани задължения? Други банки вече пристъпиха към подобни операции.
– Миналата година продадохме един пакет необслужвани заеми за физически лица. Следим внимателно какво се случва на пазара и при добри възможности също бихме се възползвали да продадем. Същото се отнася и за придобитите активи, които банката има като обезпечения. Работим без излишен натиск в средносрочна перспектива да се освобождаваме от такива активи.
– Как ще отговорите на обвиненията, тиражирани в някои медии, че в банката има концентрация на кредити към свързани лица над регулативно позволените прагове?
– Считам, че през последните години Първа инвестиционна банка е била обект на достатъчен брой проверки. Като започнем с Европейската комисия покрай отпускането на ликвидната помощ от държавата. Такава проверка бе извършена от консултантската компания Bain & Company. БНБ текущо проверява дейността ни, а специален преглед бе направен и преди стрес тестовете в банковата система. Прегледът на активите от Мазарс и Делойт също изрично потвърди, че няма такива проблеми. Всичко за нашия портфейл се знае и считаме, че това, което се тиражира, категорично не е истина.
– На банката се приписва и друга практика – че увеличава експозициите си към губещи компании. Как бихте обяснили това?
– Става дума за проектно финансиране. При него една компания се финансира, за да изпълни плановете за своето развитие, и след това, като достигне едно ниво, ще започне да печели, или ще бъде продадена. Въпросът е да има бизнес логика и цена на бизнеса, която да покрива риска на съответния кредит. Мога да ви уверя, че политиката на банката за провизиране и оценка на риска на кредитния портфейл е консервативна.
– Кои сегменти на пазара за кредитиране ще са най-интересни в близките 12 до 24 месеца? И съответно какви ще са акцентите в дейността на банката?
– Според мен добрите икономически показатели като цяло сочат, че двата основни сегмента – бизнес кредитирането и кредитирането на физически лица, ще се развиват. Икономическата активност е добра. Експортно ориентираните фирми растат. В същото време е положително възстановяването на потребителското доверие и потребителското търсене. Това показва, че домакинствата ще търсят ипотечни кредити, потребителски кредити за ремонт, мебели или заеми за придобиване на нови автомобили.
Нашата политика е за балансиран подход с фокус върху малките и средните фирми, както и върху кредитите за физически лица. Считаме, че нашата платформа има много нереализиран потенциал точно в сферата на малките и средните предприятия и при финансирането на физически лица.

– Дайте малко повече подробности – в какво точно виждате този нереализиран потенциал и как смятате да го реализирате?
– Относно малките и средните предприятия ние винаги сме били конкурентни с качеството на нашето обслужване, но исторически невинаги сме били способни да предложим най-добрите финансови условия поради по-високата цена на привлечения ресурс за нас. Сега вече можем да предложим много атрактивни цени, които в съчетание с удобството на нашите услуги ще привлекат нови клиенти за кредитиране. Работим по вътрешната организация за опростяване и ускоряване процеса на кредитиране, без това да компрометира оценката на риска.
По отношение на ритейл кредитирането пазарните ни дялове в депозитите от физически лица, или в кредитните карти, надвишават дела ни в заемите, което е възможност за предлагане на кредитни продукти на тези доволни от банката клиенти.
– Кога очаквате лихвите по кредитите в България да започнат да се увеличават?
– Много скоро, след като започнат да растат лихвите и на европейско ниво. Не вярвам да видим същия лаг, който наблюдавахме при понижаването на лихвите. Във времето това е трудно да се предвиди. Всички се интересуват кога ЕЦБ ще прекрати лихвените улеснения. Най-вероятно това ще се случи догодина, но процесът няма да е внезапен, нито ще протича бързо.
– Какви очаквате да бъдат равновесните лихвени равнища на българския пазар (по депозити и кредити) за най-класическия сегмент физически лица?
– Много е трудно да се отговори на този въпрос. Той зависи от много фактори, като например реализацията на заявените намерения да се присъединим към еврозоната. Това би било нещо много положително, би отворило допълнително банковия ни пазар и би позволило да се доближат лихвените нива тук с тези в държавите – членки на еврозоната. Не бих спекулирал с прогноза за лихвени равнища.
– А когато лихвите започнат да се увеличават, българският потребител по-ниска рискова премия ли ще следва да плаща по заемите в сравнение с годините преди кризата?
– Кризата повиши финансовата култура на българите. Финансовите и кредитни институции също си извлякоха уроци и като цяло трябва да има по-добра преценка на риска. Това ще означава за добрите клиенти премията да бъде по-ниска.
– Последните месеци цената на акциите на ПИБ се покачи значително, какви според вас са факторите?
– Комбинация от положителни фактори, като най-важни са добрите финансови резултати и отпадането на несигурността след проверката на активите. Пълното изпълнение на препоръките на БНБ за формиране на допълнителни капиталови буфери, което банката докладва през изминалия месец, е друг положителен сигнал. Към края на март 2017 г. Първа инвестиционна банка отчете изпълнение на конкретните мерки за повишаване на капитала и изпълни всички препоръки на Централната банка. С печалбата от 266 млн. лв. преди данъчно облагане и провизии за 2016 г. формирахме препоръчания от БНБ капиталов буфер. През 2016 г. заделихме провизии след одиторска проверка в размер над 150 млн. лв., а реализираната печалба в размер на 99 млн. лв. след данъци ще бъде включена в капитала на банката.
Вярвам, че от тук нататък финансовите резултати ще са основен фактор за движение на цената, и няма да разочароваме инвеститорите.
Текстът е публикуван в новия брой на "Икономист" от 12 май, който може да купите в разпространителската мрежа в страната. Вижте какво още може да прочетете в броя.

Този уебсайт ползва “бисквитки”, за да Ви предостави повече функционалност. Ползвайки го, вие се съгласявате с използването на бисквитки.