Подемът на индустриалното производство е неочаквано добра новина
Нищо чудно България да изпълни инфлационния критерий за еврото, казва икономистът Георги Ганев
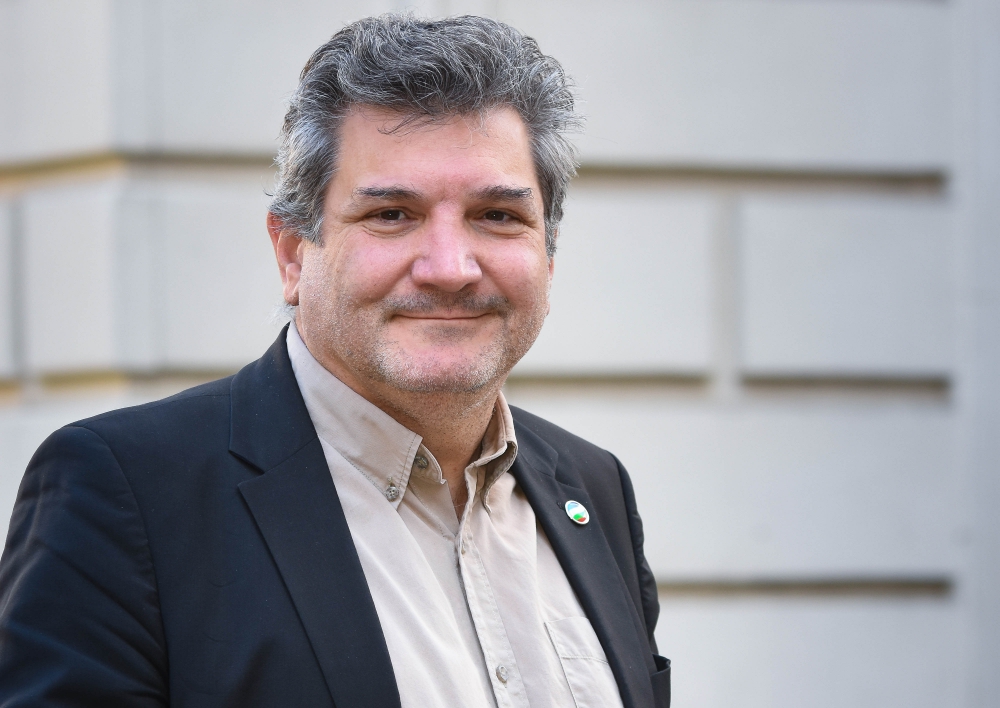
Източник: Тони Тончев
Текстът е публикуван в бр. 1 (29) на сп. Business Global
Цветелина Соколова
Георги Ганев е икономист с дългогодишен опит в икономическите анализи, преподавател по макроикономика в България и чужбина. Той е програмен директор по икономически въпроси в Центъра за либерални стратегии в София и преподавател в Софийския университет “Св. Климент Охридски”. Георги Ганев беше народен представител в 45-ото, 46-ото и 47-ото Народно събрание, избран от гражданската квота в листата на „Демократична България“. В 45-ия парламент през пролетта на 2021 г. бе избран за председател на парламентарната комисия по бюджет и финанси.
Г-н Ганев, притеснителен ли е фактът, че България влезе в 2023 г. без гласуван бюджет?
Това, че 2023 г. стартира без нормално приет бюджет, е по-притеснително, отколкото същото нещо, което се случи предходната година.
Защо?
Преди година логистично стана ясно, че няма как да има бюджет. През септември 2021 г. беше приета актуализация на Бюджет 2021, после парламентът беше разпуснат и се събра на първото си заседание в началото на декември 2021 г. При тези обстоятелства беше ясно, че няма време за приемане на нов бюджет. Помним, че тогава служебният министър Валери Белчев беше подготвил един бюджет, но го оттегли, когато разбра, че със сигурност ще има редовно избрано правителство. Освен това самата перспектива за редовно правителство даде възможността то да поиска да подготви свой собствен бюджет, макар и в съкратени срокове.
Сега обстоятелствата са различни. Парламентът заседава от средата на октомври 2022 г. По закон бюджетът трябва да се внесе до 31 октомври. За всички беше ясно, че е изключително съмнително, че ще се сформира навреме редовно правителство, което да внесе бюджет. Въпреки това и служебното правителство, и новосформиралото се мнозинство зад гърба на председателя на Народното събрание Вежди Рашидов решиха, че тази работа не им се прави, и се премина към палиативната ситуация със закон за удължаване на бюджета. Нито конституцията, нито законът за публичните финанси правят каквато и да било разлика между служебно и редовно правителство – има Министерски съвет и министър на финансите. Така че мен ме притеснява повече липсата на решимост да се внесе бюджет, отколкото самият факт, че влизаме в новата година без бюджет. Но трябва да си даваме сметка, че перспективата тази година е да нямаме приет бюджет доста по-дълго време. Преди средата на годината едва ли изобщо ще може да се мисли за такова нещо.
Какви са рисковете от липсата на бюджет’2023? Проблем ли е например неяснотата около дефицита?
Основните параметри трябва да се продължат на базата на миналогодишния бюджет. Основният принцип при месечните разходи е те да бъдат в рамките на 1/12 от бюджета за 2022 г. Вероятно ще дойдат някакви допълнителни приходи, защото в тази все още инфлационна обстановка те ще растат спрямо миналата година. Това според мен означава, че не трябва да е налице по-голяма заплаха за дефицита. Видяхме, че касовият дефицит за 2022 г. излезе драматично по-малко от заложеното в актуализирания в средата на годината бюджет. Министерството на финансите на 30 декември обяви, че касовият дефицит ще е около 1,5 млрд. лв., което е под 1% от БВП. Освен това самият БВП се оказа доста по-голям, отколкото се очакваше. В средата на годината, когато актуализирахме бюджета, най-смелите прогнози бяха, че брутният вътрешен продукт ще достигне 160 млрд. лв., а той със сигурност ще надмине това число с поне 3 – 4 млрд. лв.
Тоест според Вас имаме добро изпълнение на бюджета, доколкото дефицитът за 2022 г. е доста по-нисък от заложеното?
Просто казвам, че това, че няма редовен закон за бюджета за 2023 г., не означава непременно сериозни проблеми за бюджетния баланс. От друга страна, доколкото има дефицит, България ще трябва да го финансира. Не знам доколко благосклонно ще погледнат на сегашната ситуация международните пазари и на каква цена ще отпускат заеми на българската държава. Към момента цялата неразбория в българската политика води до някаква допълнителна премия за риск. Най-вероятно дългът би бил по-евтин, ако ситуацията не беше такава.
Вероятно говорите не само за международните пазари, но и за вътрешния, където лихвите миналата година станаха толкова високи, че Министерството на финансите реши да отказва поръчки?
Очаквам ситуацията постепенно да се урегулира. В началото наистина опитаха да вдигнат цената, когато стана ясно, че всички лихви по света тръгват нагоре. Тук ДЦК купуват основно банките и донякъде пенсионните дружества. Те решиха, че могат да натиснат за по-висок доход още веднага, но според мен не им се получи с няколкото отказа на МФ да емитира. Затова мисля, че исканията за по-високи доходности ще намалеят. Но това не означава, че лихвите по дълга няма да се повишават, защото в целия свят те вървят нагоре.
Министерството на финансите обяви, че изпълнението на данъчните приходи приблизително отговаря на планираното в актуализацията. Добър резултат ли е това? Специално по отношение на ДДС има дори неизпълнение на плана с 670 млн. лв., и то в инфлационна среда.
Поначало този план за ДДС беше политически определен. По време на актуализацията през лятото той бе завишен с приблизително същата сума с решение на народните представители, при това актуализацията на бюджета беше приета с пълен консенсус в пленарната зала. Не мисля, че някъде в парламентарна демокрация бюджет е приеман с такова огромно мнозинство. Това беше част от компромис, със съгласието на колегите от БСП и донякъде със съгласието на колегите от ГЕРБ-СДС и ДПС. Те казаха, че е неизбежно, поради очаквания по-голям БВП, приходите от ДДС да са с поне още 800 млн. лв. над предвиденото в първоначалния бюджет за 2022 г., и ги увеличиха с приблизително тази сума.
Сега се оказва, че тези допълнителни милиони, заложени от депутатите, не са дошли. Според мен причината е в отварянето на течове в приходите от ДДС чрез въвеждането на множество намалени ставки. Оказва се, че те не са били пресметнати достатъчно песимистично. Но нека да изчакаме детайлната справка за изпълнението на бюджета, която ще внесе повече светлина върху приходите през 2022 г. Знаем, че финансовото министерство винаги трябва да е песимистът в семейството, да очаква лошите сценарии, да сънува кошмарите и т. н.
Точно тази „песимистична“ философия на правене на бюджета беше разкритикувана и оспорена от бившия финансов министър от „Продължаваме промяната“ Асен Василев.
Ето ви едно място, на което имам различие с колегите от „Продължаваме промяната“. Смятам, че министърът на финансите трябва да е винаги очакващият лошите новини, нещо да не се изпълни, както е планирано, да сънува песимистичните сценарии. Това не е никак вредно. Да, това означава, че може да се пропуснат някои възможности за стимулиране на икономиката през бюджета, но смятам, че плюсовете на този подход са повече от минусите.
Преизпълнението на корпоративните данъци наистина ли означава, че някои компании са реализирали свръхпечалби заради „социалните помощи за бизнеса“ чрез компенсациите за тока, както се изразиха икономистите от Института за пазарна икономика?
Възможно е. Не съм влязъл в детайли. Когато дойдат данните, ще видим. Това, което забелязвам, е, че производствената инфлация много драматично намалява до степен, че вече е само с малко по-висока от потребителската инфлация, което е още един признак за дезинфлационните процеси (спад на инфлацията, б. р.). Дали и доколко това се отразява на плащането на данъци от страна на бизнеса, трябва да проверим, когато получим всички данни. Засега имаме спад на потребителската инфлация с около 2 пункта от пика, докато при производствената инфлация има спад от над 55% годишно на под 25%, което е повече от намаление наполовина. Ако продължи динамиката по отношение на енергийната ситуация в света, най-вероятно ще има място за още спадове на инфлацията. Цените няма да ги видим надолу, това е ясно, но инфлацията може да спадне още.
Защо няма да видим цените надолу?
Защото има още много инфлационен потенциал в целия свят. И защото според мен големите централни банки – ФЕД и ЕЦБ, не са достатъчно агресивни и твърде много се опасяват да не затегнат паричната политика прекалено много. Ако все още са склонни да допуснат грешка, това би било да затегнат политиката твърде бавно, а не да я затегнат твърде бързо.
Бавното затягане винаги означава, че инфлацията ще стои твърде дълго. Макар и да спада, тя няма да намалее до много ниски нива бързо. Тези процеси ще се отразят и в България, защото знаем, че у нас инфлационният процес е предимно отражение на случващото се навън. Вътрешният принос е сравнително малък. Доколкото тази година няма заложени екстремни бюджетни разходи, които да отидат директно в потреблението (за разлика от предходните години, когато имахме ковид добавки, увеличение на пенсиите и заплатите), вътрешният натиск върху цените ще е по-слаб. Така че при един оптимистичен сценарий за България средногодишната инфлация ще спадне с толкова, че току-виж сме влезли в маастрихтските критерии за еврозоната. Европа е много по-инертна и там все още дори не е започнал спад на средногодишната инфлация. Моята прогноза е, че в следващите 2 – 3 – 4 месеца ние ще вървим надолу, докато еврозоната ще върви нагоре. И докато сега надвишаваме критерия за инфлация с 2 – 3 пункта, може да се доближим толкова много, че да ни направят изключение като това за Хърватия. Знаем, че в случая с Хърватия Франкфурт настрои така критерия за инфлация, че тя да го покрие. Така че, ако имат желание във Франкфурт, може и за нас да свършат тази работа.
Как ще коментирате първите сигнали, които идват от Загреб след въвеждането на еврото? Има напрежение около спекулативното вдигане на цените там.
Винаги, когато се въвежда еврото, има един краткотраен момент на повишаване на цените основно заради закръгляне. Всеки търговец, когато бъде изправен пред необходимостта да закръгли, предпочита да го направи нагоре. Винаги има и опити „в мътната вода да се лови риба“. А живеем и в много инфлационна обстановка, в каквато нито един член на еврозоната не е влизал. Много търговци мислят, че ще се измъкнат сухи от тези опити. Но това, което винаги досега се забелязва, особено в страните, които влизат с по-ниско ценово равнище, е, че една година след влизането в паричния съюз инфлацията е точно там, където щеше да бъде и без влизането. Само дето тази инфлация за годината е натоварена в първите седмици. След това тя става по-ниска, но тогава никой не пише за нея.
Тоест първо имаме няколко седмици или месеца с по-ускорена инфлация, след което още няколко месеца с по-бавно нарастване на цените, отколкото ако съответната страна не беше член на еврозоната. Но това второто никой никога не го забелязва.
Бихте ли коментирали състоянието на българската икономика, защото тя изглежда в доста по-добра кондиция в сравнение с политическата ситуация?
Да, българската икономика е в изненадващо добро състояние. Очевидно тя има някаква силна способност за адаптация към изключително сериозна обстановка. Оказва се, че индустриално България май е от страната на печелившите в този иначе трагичен конфликт в Украйна, доколкото определени български производства са увеличени.
Оръжието ли е в основата на този бум на индустриалното производство?
Далеч не можем да обясним този ръст само с войната. Очевидно и по други линии българската индустрия успява да посрещне доста добре предизвикателствата след края на ковид ограниченията до степен, че се случва това, което досега не е било – по годишен темп на нарастване на промишленото производство България да е на първо място в ЕС! Това бе регистрирано на 2 – 3 пъти през миналата година. В последните месеци темповете понамаляха, но цялостно това беше сравнително неочаквана добра новина.
Другото е, че възстановяването на потребителското търсене след ковид пандемията върви сравнително устойчиво, което показва, че домакинствата нямат голям страх за това какво идва занапред и могат да си позволят разходи, които са отлагали.
Иначе виждаме, че данните за капиталообразуването си остават притеснителни, защото то спада.
Тоест инвестициите в икономиката спадат?
Приблизително, да. Говоря за създаването на нов производствен капацитет. Там няма нарастване, има спад. Което означава, че сравнително добрите икономически данни няма как да продължат дълго време, ако инвестиционният процес също не тръгне в положителна посока.
Не са ли учудващи мащабните ревизии на БВП от страна на Националния статистически институт? Преди няколко месеца той обяви, че икономиката е нараснала със 7,6% вместо с предварително обявените 4,2% през 2021 г. Това нормално ли е?
Подобен епизод се случи и в началото на 2020 г., когато имаше огромна ревизия на данните за износа и вноса. Често имаме ревизии на номиналния БВП, защото постъпват нови данни. Но това, което се случи сега, с добавянето на близо 7 млрд. лв. за 2021 г., доведе до много сериозно увеличаване на реалния БВП. Това е много голяма промяна. Тя означава, че нещо в меренето през 2021 г. не е било наред. Сега трябва да видим какво се е случило през 2022 г.
Иначе знаем, че данните за БВП се ревизират няколко пъти – в пролетта на следващата календарна година, през октомври заедно с данните за националния доход. Нормално процесът приключва 3 години след края на съответната година, но с промени на методологии на Евростат и на ООН имаме ревизии и доста по-назад във времето. Много често са ревизирани данни дори от миналия век.
Как е възможно това? Не се ли разклаща доверието в самата статистика, или е нормално?
Ревизирането на данните е нормално нещо. В същото време аз имам един огромен проблем с една ревизия на данните за 90-те години, въз основа на която изчезна рецесията от 1997 г., а се появи една огромна рецесия през 1999 г. Оказа се, че през 1997 г. имало спад на икономиката само от 1%, а всички помним какво беше тогава. В същото време през 1999 г. се появява спад от 5%. Аз отказвам да приема тези нови данни на НСИ и си ползвам старите файлове за тези години. Отказвам да приема насериозно данните до 2000 г. Между другото, и това се промени с времето, защото впоследствие имаше лека корекция на тези данни, но тенденцията си остана.
Ясно е, че точно измерване не съществува, но целта е с новите измервания да се подобряват нещата, така че новите данни по-точно да отразяват действителността. Затова имам известни забележки, но все пак това са въпроси отпреди четвърт век, които вълнуват нас, експертите.
Можете да намерите Business Global в пунктовете на Inmedio в моловете, в големите търговски вериги, в повечето от веригите бензиностанции, както и в централните пунктове за разпространение на печатни издания. Приятно четене!
Абонирай се!
Абонамент за списание BGlobal може да заявите:-във фирма &bd...