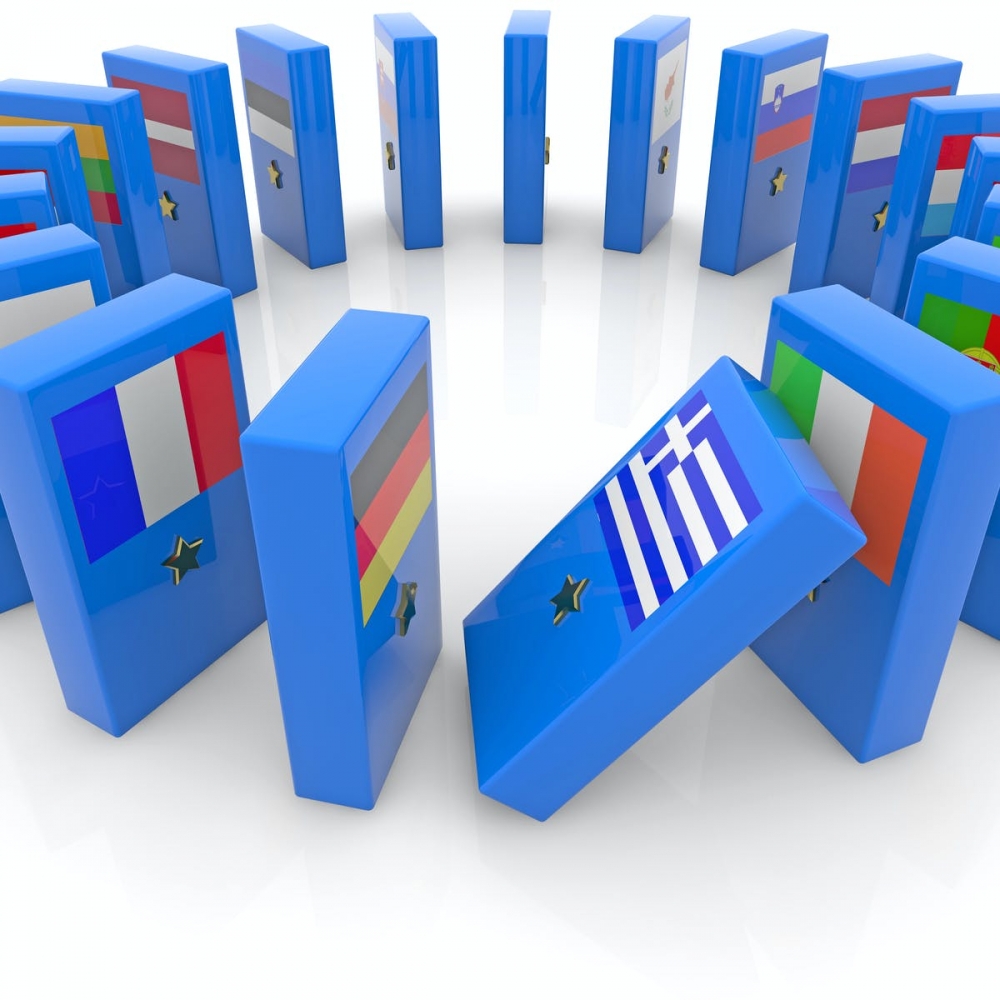
Отстъпление от фискалните правила на Европейския съюз и вдигане на тавана за максимална задлъжнялост, поиска Европейският стабилизационен механизъм (ЕСМ). Това е институцията, в която страните от еврозоната правят вноски и я капитализират, за да може да помага на финансово закъсали държави в случай на нужда. Стана ясно, че критерият от Маастрихт за задлъжнялост в рамките на 60% от БВП вече не рабти според ЕСМ и е необходимо той да се повиши на 100% спрямо БВП.
Институцията твърди, че сегашните изисквания, които налагат страните спешно да започнат политики по формиране на бюджетни излишъци и ежегодно и последователно да намалят задлъжнялостта си, след като минат прага, ще пречат на следкризисното възстановяане на голяма част от държавите в еврозоната. Например – в Гърция задлъжнялостта е повече от 200% спрямо БВП, в Италия е 150%, а в общо седем държави, сред които Франция и Белгия вече имат дългове, които надхвърлят годишното им производство.
Преведено с по-прости думи – предложението отчита, че страните с дълг над към БВП над 60% не могат да се справят с проблемната си задлъжнялост на този етап и затова тя няма да се разглежда като проблем, докато самият проблем не стане още по-сериозен - 100%.
Новото правило няма връзка с реалността, а тя е, че колкото повече дългове е нарупала една страна, толкова повече лихвени разходи има за тяхното обслужване. Ако в днешните времена на практически нулеви лихви това не е проблем, напълно е възможно още догодина лихвите да започнат да се повишават. Ако лихвата за финансиране на държава със 100% дълг/БВП се повиши с един пункт, то разходите й ще нараснат с 1% от БВП, само по обслужване на дълговете, без да се броят политиките за справяне с кризата. За Гърция един пункт по-висока лихва ще означава вдигане на разходите по обслужване на дълга с 2.5% от БВП, което практически е разликата между почти балансиран бюджет и максимално допустим дефицит.
Интересно е да се отбележи, че този проблем е налице единствено в страни от еврозоната и то все водещи икономики – Италия, Франция, Испания (всички първенци без Германия).
За България например, дискусията е ирелевантна, защото и без това нашата задлъжнялост спрямо БВП е под 30%. Тя обаче е опасен прецедент, който отприщва мисленето на политиците в посока на фискално неразумни действия, от които крайният резултат може да е съпоставим с българската финансова криза от 1996-1997 г.
Единственият смислен върос, който може да породи новата дискусия у нас, е какъв е нашият интерес да влизаме в еврозоната, ако рискът е да се окажем на същото място, като преди 25 гоини?


Този уебсайт ползва “бисквитки”, за да Ви предостави повече функционалност. Ползвайки го, вие се съгласявате с използването на бисквитки.