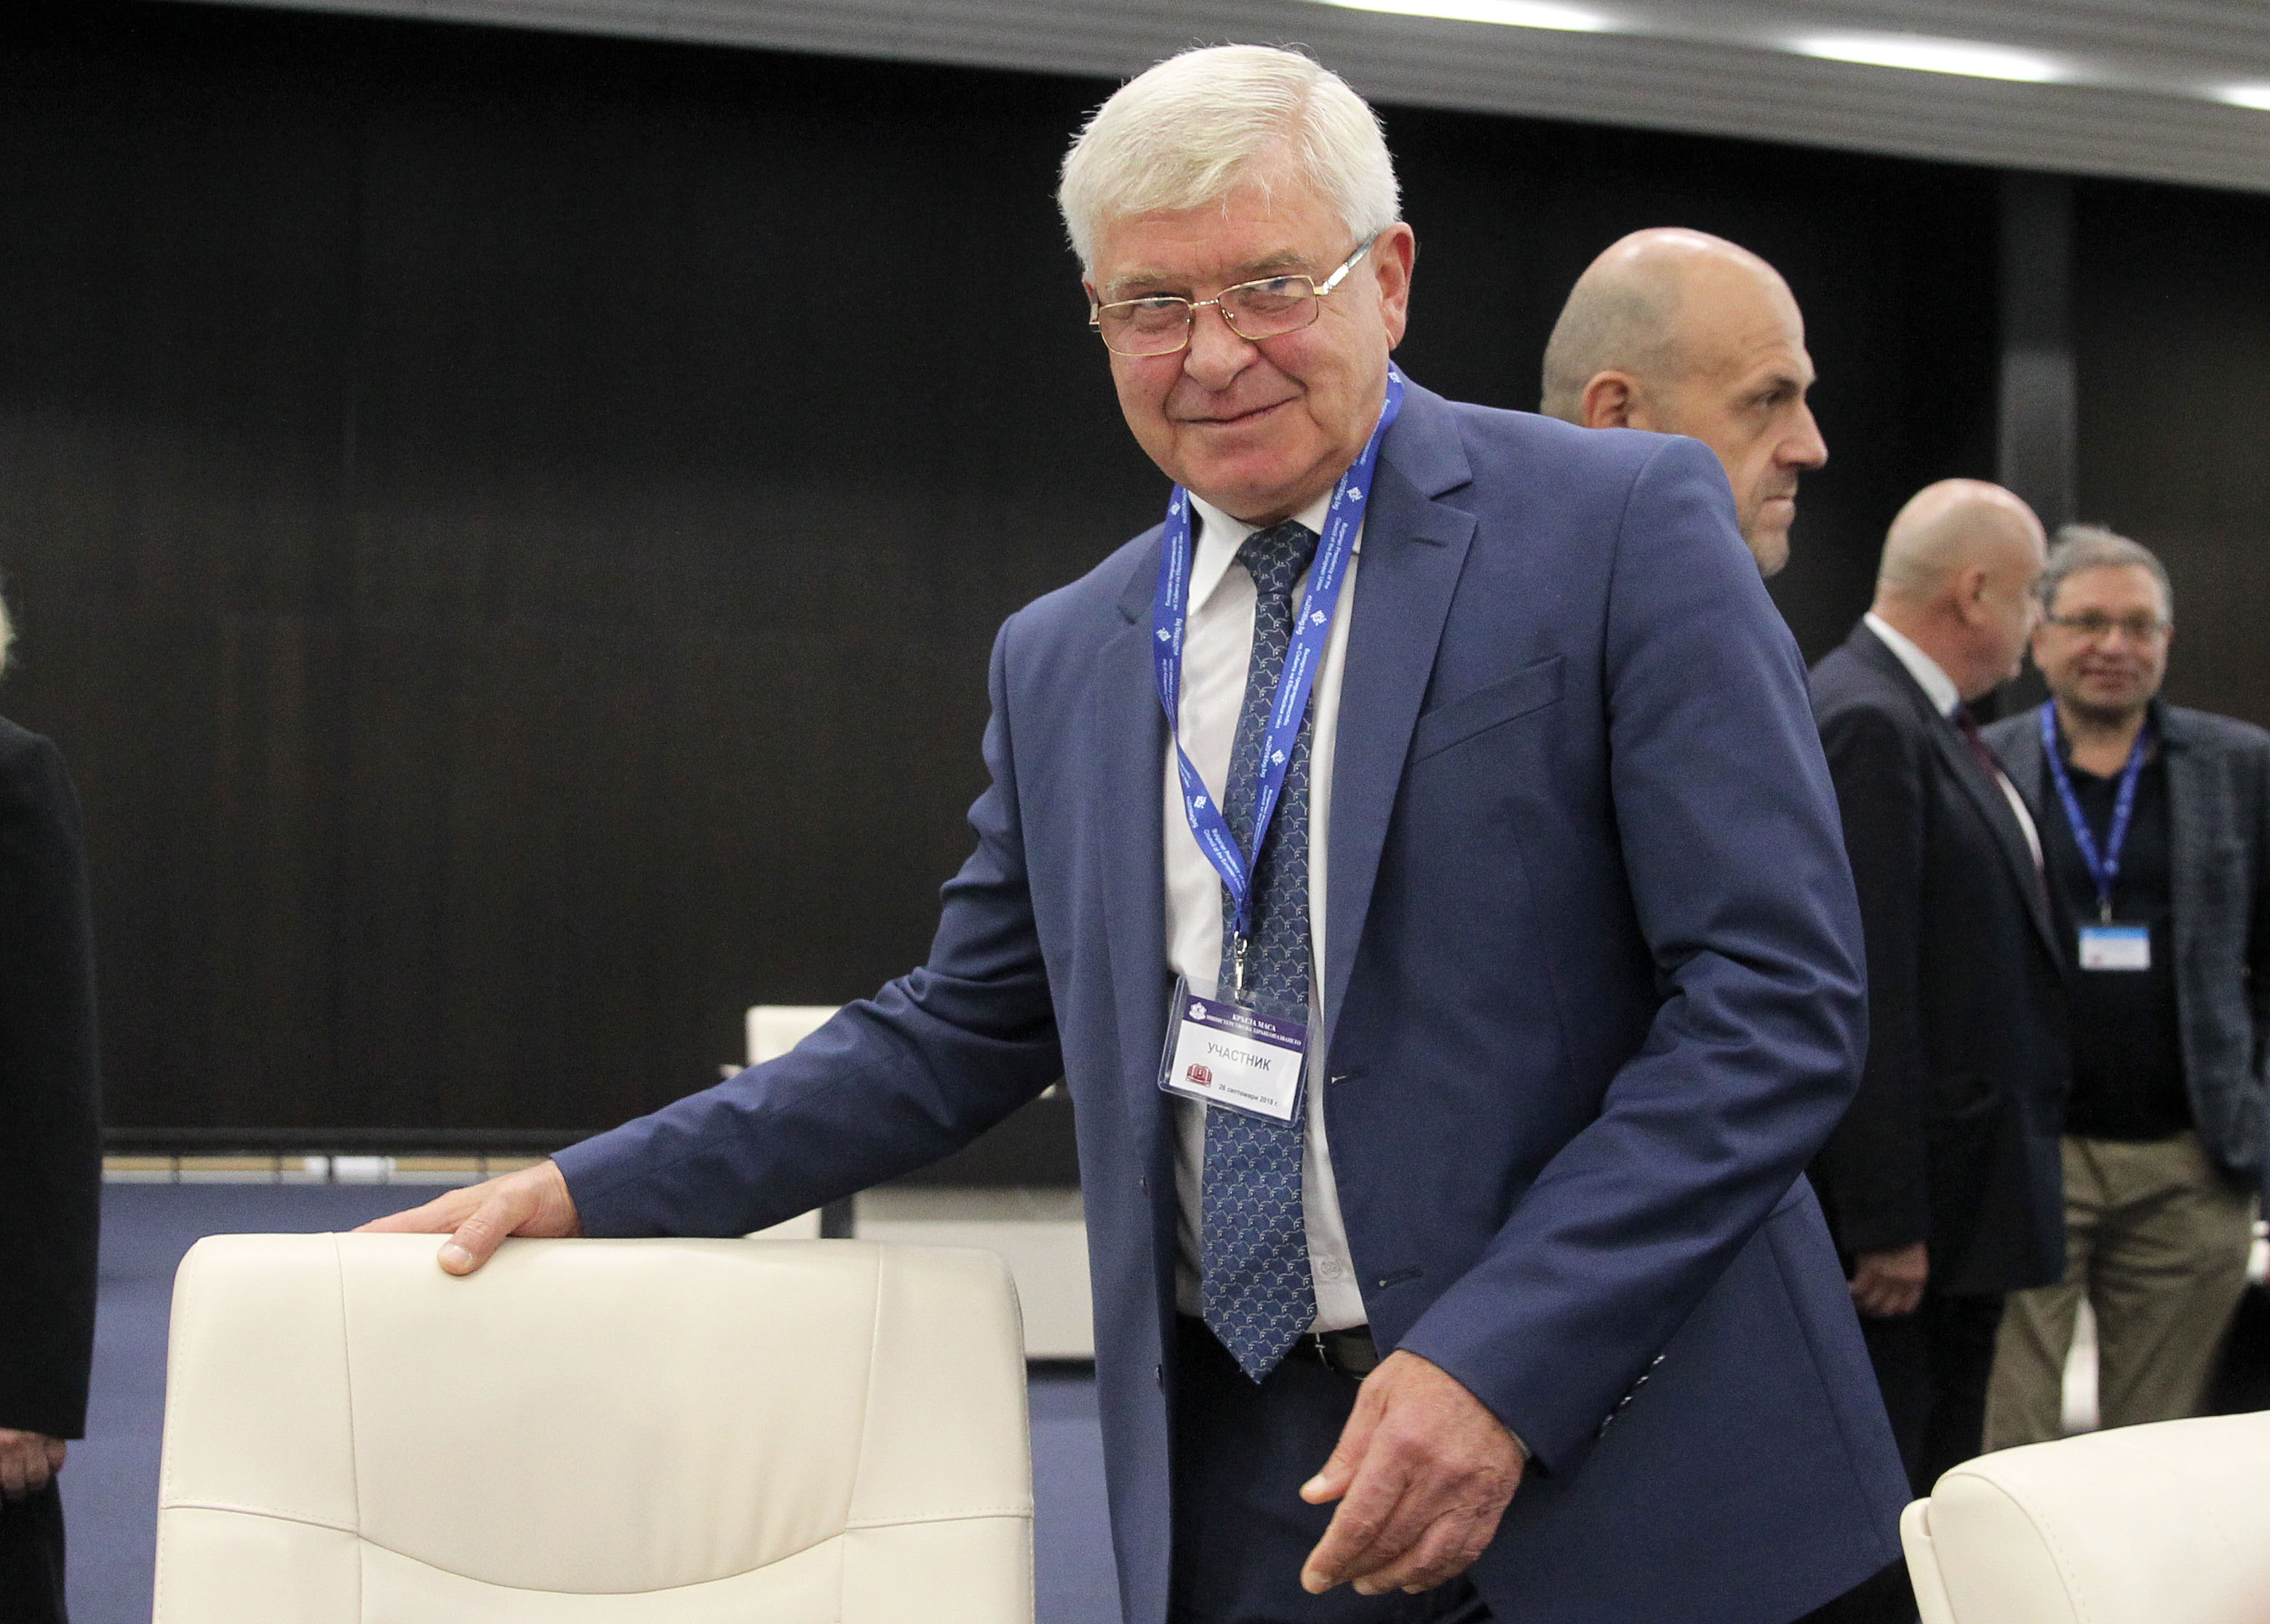
Презентация: На 26 септември в НДК на Национална кръгла маса за бъдещето на здравеопазването министър Кирил Ананиев представи своя нов модел за финансиране на системата
Новият модел на здравна система, предложен от министъра на здравеопазването Кирил Ананиев, не се оказа нито толкова нов, нито на цялата система, нито с реални шансове да получи професионално и обществено одобрение. Дори БСП обяви, че ще внесе третия си вот на недоверие към правителството – за здравеопазването, защото, по думите на Корнелия Нинова, „това не е здравна реформа, а здравен геноцид“. А омбудсманът Мая Манолова предупреди, че е противоконституционно гражданите да бъдат задължени да се застраховат за здраве.
По същество новият модел е само идеен проект, щрихован на едро и пълен със сериозни противоречия. И няма да бъде въведен, по обещанието на министъра, без да бъде постигнат консенсус.
Съвсем според амплоато на един дългогодишен бюджетар по разходите във финансовото министерство, какъвто е Кирил Ананиев, философията на модела е центрирана върху разпределянето на финансирането – с повече действащи субекти и със същата или малко по-висока финансова тежест за гражданите. Оттук и най-голямата слабост на проекта – обемът, качеството и достъпът до медицински услуги са остатъчен резултат, а не първа цел, като според повечето критици този резултат дори ще е негативен. Според министър Ананиев обаче събирането на финансовия и медицинския контрол на едно място ще даде резултати и ще освободи ресурс в системата.
Моделът тръгва от моментната снимка на цени, заболявания и обем дейности и предвижда рамкови договаряния, национални цени за лечение в болниците и техни гранични линии. Въпросът е, че самата актуална снимка е изкривена. Според председателката на бюджетната комисия в парламента Даниела Дариткова първо трябва да се създаде единната информационна система на всички дейности в здравеопазването, която буксува вече повече от десетилетие, за да можем изобщо да регламентираме финансовите параметри. Според всички съсловни структури в здравеопазването пък клиничните пътеки, които са хронично недофинансирани, първо трябва да бъдат преостойностени, за да можем да правим каквито и да било сметки. Иначе отдавнашната цел клиничните пътеки да бъдат заменени от диагностично свързани групи присъства и в модела „Ананиев“, но само като едно теоретично пожелание.
Новият модел на финансиране на здравеопазването е предложен в два варианта, като авторите залагат повече на втория, а първият можело да е негова последваща фаза. Първият вариант на практика превръща и НЗОК в застраховател, а застрахователите – и в осигурители, доколкото те няма да могат да изчисляват риск, осигурявайки еднакъв обем здравни услуги за всички, независимо от възраст и здравно досие, и получавайки еднаква 8-процентна осигурителна ставка от тях.
Вторият вариант залага на основен пакет дейности, покрити от Здравната каса на 90%. Това са клинични пътеки с разходи до 700 лв., които според министерството представляват 84% от всички разходи по пътеки. Пациентът плаща остатъка от 10%, т.е. 70 лв. при тавана от 700 лв. При по-скъпи пътеки сумата над 700 лв. се плаща от застрахователя. Според министър Ананиев така на българина ще му излезе по-евтино, защото в момента той плаща т.нар. такса легло от 90 млн. лв. годишно, а с 12-те лв. задължителна застраховка – 85 млн. лв. От застраховката като цяло ще се събират 860 млн. лв. на година, които били два пъти и половина по-малко от парите, които сега пациентът дава под масата.
Преобладаващото мнение на експертите в системата е, че предложената реформа е противоречива и като философия, и като финансови разчети. Но доколкото е отправна точка за дискусия, може поне да покаже накъде да не поемем.
Мими Виткова, председател на Асоциацията на лицензираните дружества за доброволно здравно осигуряване:
Изчисленията на МЗ са доста фриволни
– Според министър Ананиев на базата на данните от 2017 г. застрахователите ще събират 864 млн. лв. годишно от застрахователни премии (12 лв. месечно за 6 млн. осигурени), като от тях ще останат неизползвани 353 млн. лв. Асоциацията на здравно-застрахователните дружества има ли свои алтернативни разчети, г-жо Виткова?
– Ние изчакваме тепърва да влезем в дебата, никой не ни е канил. Готвим свое становище, но да видим няма ли промяна в позицията на самото министерство, защото то вече чу доста неща от доста места. При това се надявам позицията ни да е съвместна с колегите от другата Асоциация на българските застрахователи. Би било добре да имаме обща позиция, защото става дума не само за защита на интересите на бранша, а и на обществения интерес. Защото ако пренесем дефицитите на болниците в дефицити на застрахователите, това би било провал в целия сектор.
– Скептик ли сте още, че ще могат да се съберат 500 000 записали лица, какъвто ще е минималният праг за едно дружество?
– Не можем да обвиняваме хората, че ще бъдат консервативни, че масово ще напуснат Касата и ще се втурнат към застрахователите. Колкото до модела със задължителната застраховка, продължавам да имам въпроси как се изчисли този размер и какво ще покриват тези 12 лв. И как това задължително застраховане се вписва в текстовете на българската конституция. Уверенията на министъра, че тя не пречи, не съм сигурна, че са правилни в духа на цялата конституция и на социалната държава. А и не познавам модел в Европа, където да има и задължително здравно осигуряване, и задължително здравно застраховане. Самите изчисления на министерството са доста фриволни, тъй като 1,7 млрд. разходи за болничната помощ са само разходи на НЗОК. Никой не си направи труда да види дори само от данъчните декларации на болниците какъв е размерът на доплащанията и за какво. А пациентът и в новия модел си доплаща.
– Целият модел, който е смесица от осигуряване и застраховане, не доразвива ли сегашното положение – ето и вие, застрахователите, се наричате дружества за доброволно здравно осигуряване. При предишното управление на ГЕРБ бяхте превърнати в застрахователи.
– Станахме застрахователи по настояване на ЕС, тъй като не работим с обществени средства. И застраховането е доброволен акт. Но след като ще работим с обществени средства при този модел, ние застрахователи ли ще сме, или осигурители? Мнението на ЕК беше, че ако се работи с обществени средства, тези дружества могат да не подлежат на застрахователните регулации, а на национални. Много са въпросите.
– Дано не Ви прозвучи подвеждащо, но дали пък няма да се окаже, че целта е била тази – да се предложи нещо напълно неприемливо и противоречиво, след това да се каже, ето, ние предложихме реформа, но нямаме подкрепа за нея, и статуквото да си остане, което е и било целта на задачата?
– Аз като един наивник тази версия първоначално не я приех, но вече не съм далеч от тази мисъл. В едно вчерашно (в понеделник – б.р.) изявление на министъра чух неща, които не бяха първоначално представени – че тези 12 лв. ще бъдат в индивидуална партида, която всеки можел да управлява, включително да се унаследява, но щели да се харчат солидарно.
– Каква веселба!
– Тъжна история, иначе можехме да се повеселим. Така че да видим какво насетне.
Двата варианта
на здравното министерство
Модел А
– НЗОК изпълнява ролята на солидарен фонд, но се конкурира със застрахователите.
– Застрахователите оперират на територията на цялата страна, забранено им е да си подбират клиенти.
– Застрахователите се конкурират на базата на качеството на договорените с доставчиците услуги, както и на бонусите и услугите, които предоставят на осигурените. Конкурират се чрез предоставянето на разнообразни пакети от допълнителни здравни услуги.
– Здравната вноска от 8% осигурява еднакъв пакет здравни услуги за всички.
– Недостатъци: Нерегламентираните плащания остават, няма пари за повече дейности и политики освен чрез подобряване на контрола в системата.
Модел Б
– Тристълбов вариант – задължително осигуряване (8% вноска), допълнително задължително застраховане (12 лв.) и допълнително доброволно застраховане.
– Задължителното осигуряване покрива основен пакет дейности до определена сума (700 лв. към момента), а задължителното застраховане – критичните заболявания и злополуки (над 700 лв.).
– Застрахователите, вкл. застрахователно д-во на НЗОК, се обединяват в застрахователен пул.
– Национално рамково договаряне на цени и обеми медицински дейности за основния пакет здравни услуги, с постоянна и променлива част.
– Всяка болница може да работи на цени над националните, но да ги обявява на видно място. Надценката се доплаща от пациента или от доброволната му застраховка.
Текстът е публикуван в брой 40 /2018 г. на списание "Икономист" от 28 септември, който може да закупите в разпространителската мрежа в страната.
Вижте какво още може да прочетете в броя.