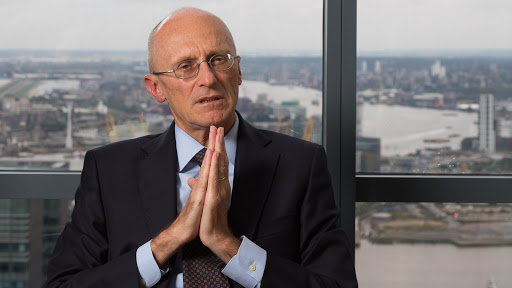
Андреа Енриа, шеф на надзорния съвет на ЕЦБ отново лансира идея за прехвърляне на капитали от стабилни банки, към такива със затруднения, които са част от същата група.
Нов подход здравите дъщерни банки да помагат за оздравяването на не толкова стабилните си централи, или други дъщерни банки, но в същата банкова група, представи Европейската центрабна банка. В
съвместен блог пост Андреа Енриа, председател на Надзорния съвет на ЕЦБ и Едуард Фернандез-Боло, член на съвета вече не призовават за трансформиране на дъщерните банки в клонове и прехвърляне на капитала им в централите, които да се превърнат в „банки-шампиони“. Вместо това, те призовават за взаимни споразумения за преструктуриране и подкрепа на групово ниво, при които пак здравите дъщерни банки да плащат за решаване на проблеми някъде другаде в групата.
Проблемът при този подход е, че най-често проблемите в банките произтичат от грешки и лоши мениджърски решения, а натрупването на капитал в здравите дъщерни банки е следствие от благоразумен подход на техния мениджмънт, или на прозорлив надзор и предписания от местни централни банки. В такива условия прехвърлянето на капитали от здрава банка към проблемна, рискува да подкопае стабилността й, но дори и това да не стане, пак ще се нарушат интересите на нейните клиенти и вложители за да се защитят клиентите и вложителите на разклатена институция някъде другаде в групата.
В момента подобни трансфери се ограничават от централните банки, където се подвизават дъщерните финансови институции. Те посочват на всяка банка с какъв капитал трябва да разполага по всяко време и само ако той е надвишен, горницата може да се изтегля под формата на дивиденти към централа. Идеята на Андреа Енриа и Удуард Фернандез-Боло, е властта на централните банки да се намали и прехвърлянето на капитал и ликвидност да се улесни.
Подобно нещо опита да направи ЕЦБ през пролетта на тази година, изисквайки БНБ да отмени забраната си за разпределяне на дивиденти от търговските банки.
„Изискванията за ликвидност, прилагани на ниво отделни банки и националните мерки за задържане на ресурса в границите на страната, където са базирани, може да попречат на банките майки ефективно да управляват своите ликвидни ресурси на групово ниво дори и когато са част от банковия съюз. Около 200 милиарда евро висококачествени ликвидни активи не могат да се превеждат през националните граници с цел да се ползват за изпълнение на регулативни изисквания на индивидуално ниво и така се намалява ефективността на централизираното управление на ликвидността. Създавайки условия за по-значимо консолидиране на ликвидни ресурси и в най-добрия случай и капитали, показва именно за какво са предпазните мерки в полза на заинтересованите лица на местно ниво, когато банки, било то майка или една или повече дъщерни институции забележат, че финансовата им позиция се влошава“, изтъкват представителите на ЕЦБ.
Опитът на държавите да запазят финансовите си системи възможно най-стабилни, чрез ограничаване на изнасянето на ликвидност и капитали, ЕЦБ нарича „заграждане“ (ring fencing) и посочва, че именно тази практика на държавите трябва да се ограничи.
Според представителите на Европейската централна банка заграждането е пречка пред интегрирането на Европейския банков пазар, а то трябва да продължи.
„Вярваме, че банковият съюз и механизмите, които може да се прокарат в Европейския надзорен механизъм, могат да възстановят доверието в решенията, които сътрудничеството предлага и да балансират легитимните призиви за защита на националните интереси със също толкова легитимната необходимост от по-интегриран и ефективен вътрешен пазар“, пишат авторите на статията.
Като ново решение се предлага въвеждането на „споразумения за подкрепа на групово ниво“ (group support agreements), съчетани с планове за възстановяване. Те предвиждат като мярка за възстановяване на доверието в държавите, където банките са стабилни, да се гарантира от банката майка и от Европейската централна банка, че ресурсите, които се пренасочват, ще бъдат използвани за предварително набелязани и договорени мерки за възстановяване. Изпълнението на тези мерки ще се проследява и от Европейската централна банка.
От ЕЦБ признават, че тази връзка може да се случи само с приемането на стимулиращи мерки за страните членки да участват в подобни споразумения. Признават и че трябва да се предприемат редица промени, както в националните законодателства, така и на европейско ниво.
Защо се прави
Най-често използвания подход за спасяване на банки до момента е това да става с държавни пари, или с подпомагане, което е гарантирано от държавата, където се намира разклатената банка. Проблемът е, че в последните десетилетия България и още няколко източноевропейски страни (балтийските държави) са единствените, които водеха благоразумна политика на балансирани бюджети и дори излишъци, с които да намаляват публичния си дълг. За разлика от тях почти всички водещи големи европейски икономики – Италия, Испания, Франция, Гърция, Португалия правеха точно обратното. И днес, когато се осъзнава риска, че може да се наложи спасяване на банка в някоя от тези страни, те трудно могат да предприемат стабилизиращи мерки заради високия си дълг и заради нуждата да водят социални политики срещу последствията от кризата.
Така дъщерните банки се явяват естествен източник за финансиране на преструктуриранията. Проблемът е, че това заплашва да пренесе проблемите към банките и страните, от които ресурсит се изтеглят.
Още с възникването на световната финансова криза дъщерните финансови институции в Източна Европа, притежавани от банкови институции на Запад бяха оставени практически сами да се оправят със загубите и ликвидния натиск. Това послужи като урок и през изминалите 12 години банките в Източна Европа създадоха капиталови и ликвидни буфери, главно разчитайки на влогове от местните си клиенти – домакинства и фирми. Така днес те са значително по-независими от трансферите на своите майки. Всъщност, получава се точно обратното – дъщерните институции преотдават своя ликвидност под формата на междубанкови депозити, която централите управляват.
И тук изниква въпрос – къде е справедливото решение – собственикът на дъщерната банка да упражни легитимното си право на собственост, извличайки плодовете на своята успешна инвестиция зад граница и (в същото време) да се защити интереса на вложителите в страните, чиито централни банки са били достатъчно благоразумни за да изискат дъщерните финансови институции да се държат по-благоразумно от майките си.
Докато Европейската централна банка говори за интегриране на банковия пазар като самоцел, без да посочи с какво тази интеграция ще помогне на малките страни, които утре може да се окажат спонсори на далеч по-богати държави и финансовите им системи, ще доминира подозрението. Че богатият е свършил парите и иска бедният да го спаси. Безплатно. И че ЕЦБ е заела страната на богатия.