След години на предупреждения българските водачи могат да бъдат спокойни, че застраховките им "Гражданска отговорност" няма да спрат да важат при напускане на страната. Причината е, че от началото на следващата година застрахователният бранш, или по-точно компаниите, които предлагат най-масовата автомобилна застраховка, имат шанс да елиминират заплахата от изхвърляне от споразумението "Зелена карта", което прави полиците валидни и зад граница.
За целта застрахователите трябва да сключат общ презастрахователен договор, който да гарантира, че когато клиент на българска компания причини пътнотранспортно произшествие в чужбина, кореспондентът на българската компания ще плати обезщетението, а българската страна ще възстанови това плащане. Изминалото десетилетие беше маркирано със системни откази на български застрахователи да плащат обезщетения по вреди, причинени от техни клиенти зад граница. Това стана причина да се стигне до крайната мярка от страна на Европейския съвет на бюрата – органа, който администрира "Зелена карта", да постави България под мониторинг и да изиска общ презастрахователен договор.
Какво точно се променяСитуацията сега е такава, че застрахователна компания сключва собствен презастрахователен договор, с който споделя риска от настъпване на застрахователно събитие. Тази презастраховка обхваща както щети, причинени зад граница, така и в България, и се сключва индивидуално от отделните компании.
Заради системния отказ на няколко компании да плащат обезщетения Европейският съвет на бюрата поиска пазарът като цяло да сключи договор. Това означава, че рискът една компания да откаже плащания се споделя от целия пазар и всички компании заедно ще платят за презастраховането на този риск.
Общият презастрахователен договор се очаква да струва около 16 милиона евро, освен ако в оставащите седмици до края на годината не се договорят нови условия, но това е малко вероятно.
"В момента всички застрахователи имаме индивидуални презастрахователни програми, които покриват рисковете ни на територията на България и в чужбина. От нас зависи добросъвестното поддържане на тези програми, а европейският съвет на бюрата изисква механизъм, който да гарантира, че ние ще си платим, ако се наложи. Затова те искат общ презастрахователен договор, само за рисковете от застрахователни събития в чужбина. Иначе, и занапред ще продължим с индивидуални програми на презастраховане за събития на територията на България", обясни промяната директор на една от големите компании в сектора на автомобилното застраховане.
Самият договор можеше да е сключен още преди половин година, ако не се изчакваше становище от Комисията за защита на конкуренцията (КЗК). Застрахователите отнесоха въпроса до антимонополната комисия, защото се притесняваха, че сключването на общ договор може да се разтълкува като съглашение между тях и те да бъдат санкционирани за организирането на картел. В същото време обаче изчакването на становище от регулатора осигури прозорец от време, в който пазарът да се подготви за този разход.
Според решението на КЗК сключването на общ презастрахователен договор по отношение на рисковете, свързани с изплащането на щети в чужбина, не следва да доведе до предотвратяване, ограничаване или нарушаване на конкуренцията, тъй като не е насочен към поведението на застрахователните компании на пазара на застраховки "Гражданска отговорност". "Евентуална промяна в разходите по презастраховане не може да се отрази по еднакъв начин на цените на застраховките на различните застрахователни компании, при условие че определят цените си индивидуално", твърдят от КЗК.
Предварителните оценки са да няма рязко поскъпване на полиците заради общия презастрахователен договор, което означава, че цената им може да се повиши с между 10 и 20 лева. От голямо значение обаче е как браншът ще си разпредели плащането на цената за презастрахователния договор. Предварителните очаквания са това да стане според пазарния дял на всеки от участниците.
Източници на "Икономист" в Комисията за финансов надзор (КФН) коментираха, че са информирани за развитието и следят ситуацията, без да се намесват, тъй като имат уверение от застрахователните компании, че договорът ще се сключи в срок.
Освен че ще има презастрахователен договор, Националното бюро на българските автомобилни застрахователи (НББАЗ) влиза в ролята на гарант. Освен да представлява България в споразумението "Зелена карта", то ще е длъжно да възстановява разходите на чуждестранния кореспондент, който е платил обезщетение за вреди на български водачи в чужбина, ако българският застраховател, който е издал полицата, започне да се ослушва. НББАЗ ще превежда средства, които вече е събрал от компаниите. Всеки застраховател, който иска да предлага "Гражданска отговорност", предварително внася гаранция в националното бюро, която зависи от мащабите на бизнеса му. Така поне за кратко (до изчерпване на гаранцията) ще се гарантира, че българските компании, които бавят изплащането на обезщетения, все пак ще платят задълженията си.
Защо се стигна дотукЗаради ниските си цени застраховките "Гражданска отговорност" в България са силно конкурентни на тези в повечето страни от Eвропейския съюз. Затова и се случва освен български водачи чужденци също да се застраховат в България.
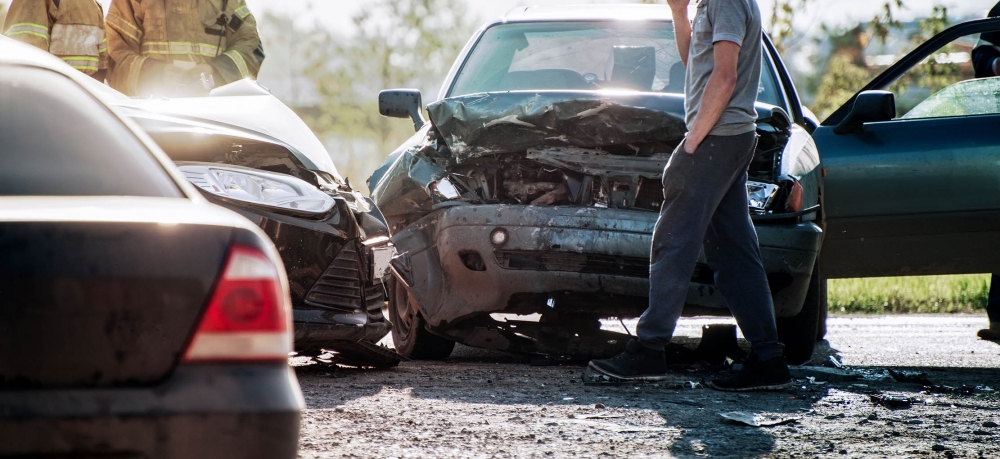
Практиката обаче показва, че по множество катастрофи зад граница обезщетенията се плащат от кореспондентите на българския застраховател, който издава полиците, но той след това не възстановява направените разходи. В този случай кореспондентите получават парите си от местното бюро "Зелена карта", след което то се обръща към българското бюро, което трябва да плати, а то на свой ред търси парите си от застрахователя.
Такава система би работила, ако българските компании изпълняваха задълженията си, но някои представители на пазара просто отказват да изплащат обезщетения. Тяхното обяснение е, че чуждестранните кореспонденти не правят достатъчно, за да изяснят случая, нито да проверят дали не става дума за застрахователна измама, при която жертвата опитва да изкара пари.
Правилата на системата "Зелена карта" обаче изискват плащане да се прави, без значение дали става дума за измама, а ако такава има, тя да се доказва след това и евентуално застрахователят да си получи парите обратно.
Системният отказ на една българска компания да приеме тези изисквания и да започне да плаща стана причина миналата година България да се доближи на една крачка от изключване от системата "Зелена карта", което би означавало всеки шофьор да сключва нова застраховка "Гражданска отговорност" веднага щом напусне България.
Европейското бюро заплаши с тази крайна мярка преди точно една година в писмо до КФН, Министерството на финансите и премиера Бойко Борисов. От изтеклата кореспонденция стана ясно, че българската страна в лицето на финансовия надзор е опитала максимално да забави вземането на мерки и дори е изискала правилата на споразумението "Зелена карта" да се променят.
Изрядността на застрахователния сектор обаче е сред изискванията, които България трябва да покрие, преди да влезе в "чакалнята на еврозоната", затова решаването на този проблем е от съществено значение. Само времето ще покаже дали сключването на презастрахователния договор в крайна сметка ще дисциплинира застрахователите, които отказват да плащат обезщетения.
 Текстът е публикуван в брой 48/2019 г. на списание "Икономист", който може да купите в разпространителската мрежа. Вижте какво още може да прочетете в броя
.