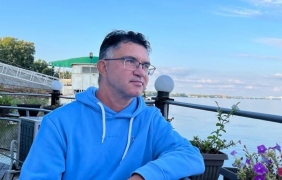
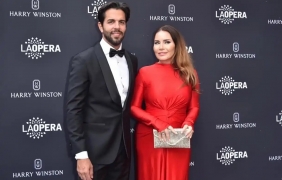
Росен Вълчанов e директор на „Екзитър Риск Мениджмънт“, компания консултант в областта на изграждането на аналитични модели, оценка и управлението на риска в банковия сектор. Преди това е бил регионален риск мениджър Ситибанк с фокус към Европа, Близкия изток и Африка. Има опит в областта на ипотечното кредитиране и секюритизацията на кредитни продукти. Образованието си получава в университета Екзитър и Техническия университет в София.
– Господин Вълчанов, заемите, отпускани от небанкови финансови институции, растат с двуцифрени темпове, докато банковото кредитиране продължава да расте с темпове около 2 – 3%, а в същото време една четвърт от приходите на банковата система се формира от събирането на такси и комисиони за услуги. За какво говори подобна картина?
– Тенденцията за увеличаване на пропорцията такси срещу лихви не е от вчера и не е само в България. Това е “заболяване” на търговското и потребителското кредитиране в световен мащаб. При силна конкуренция на банковите пазари да се предлагат по-ниски лихви по кредитните продукти, таксите и комисионите са естествени компенсатори. Те невинаги са съпоставими и могат да се прилагат почти при всяка трансакция. От друга страна, тенденцията за свиване на банковото кредитиране и все по-нарастващо нетрадиционно се дължи както на все по-строгата банкова регулация, така и на изострено внимание към социалния ефект от регулираните бизнеси. Това изкривяване на пазара на финансови услуги е характерно не само за България, но в голяма степен се манифестира в цяла Европа. Регулаторите налагат ограничения както върху капиталовата, така и върху кредитната практика. Традиционното кредитиране се оскъпява и налага тенденции към високи лихви и такси. При това положение повечето банки са стимулирани (от пазара и от регулаторите) или да увеличават цените за определени кредитни продукти, или да преустановят предлагането им. Самото увеличение на цените попада в ножицата на политически и социални отзиви, защото все по-големи маси от населението се класифицират като носители на висок риск. Резултатът от това е пред очите ни – безпрецедентен подем и растеж на нетрадиционни и технологично нови бизнеси.
– Защо се стигна дотук?
– В повечето държави от Европейския съюз се наблюдава налагането на политическия дневен ред за увеличаване и затягане на банковите регулации. Докато регулаторите промотират консервативен и благоразумен банков мениджмънт, те не прилагат същата строгост към небанкови бизнеси, наричащи себе си „финтех“ . Това се дължи и на друга общоевропейска инициатива и приоритет – технологично и дигитално обновление на финансовата система. Digital disruption (заместване на традиционни технологии и дейности с цифрови – бел. авт.) е друг приоритет, който има силна финансова и политическа подкрепа. Цели се увеличаване на качеството на услугите, като фундаментално се намали стойността за тяхното предоставяне. Може би е уместен примерът с хармонизацията на таксите за роуминг при международните мобилни разговори, като вече мобилните оператори предлагат възможности за комуникации без допълнителното оскъпяване, което беше характерно в миналото за международни телефонни разговори. Това създаде голям интерес от технологични фирми, работещи в тази насока. Подкрепям това обновление, което улеснява достъпа до финансови услуги и намалението на трансакционните разходи до частици от това, което банките начисляват днес. Но си мисля, че правилният подход да се правят пари от технологично снижаване на разходите и предлагане на евтини услуги лесно бива изместен от опитите да се правят бързи пари върху гърба на увеличено търсене, без навременно и адекватно предлагане. А точно това правят повечето компании, специализирани в отпускането на бързи заеми. Днес наблюдаваме увеличение на небанкови финансови институции. Бизнесът отива там, където регулаторът или не пипа, или не налага ограничения. При стесняване на предлагането на банкови (регулирани) услуги логично е да има увеличаване на небанкови (нерегулирани). Бруталната истина е, че достъпът до кредитиране се променя. Индивидуални клиенти и домакинства, нуждаещи се от кредит, не могат да го получат от банка и го търсят, където услугата е леснодостъпна. Лично съм наблюдавал как в магазини за битова техника ми се предлага кредит 3 – 4 пъти, преди да намеря асистент, който да ми даде информация за продукта.
Макар всички да говорим за приобщаващ пазар на финансови услуги, реално виждаме точно обратното. Редица компании за бързо кредитиране търсят статут на финтех бизнеси именно за да избегнат неизгодния аспект на регулациите, както и да намалят разходите си. Така пазарът се отваря за допълнително стимулирани печалби, а делът на традиционното банкиране се свива.
– Държани в банка, спестяванията са на възможно най-сигурно място, но се обезценяват от инфлацията. При малки депозити административното поддържане на сметката може да се окаже дори по-скъпо от лихвата, която вложителите получават. Колко дълго може да продължи подобно положение?
– Със сигурност това е така, но не бива да продължава дълго. Истинският проблем е много по-дълбок и може да го търсим в наличието на инфлация, без съпътстващ растеж в реалната икономика, в изключително ниските равнища на лихвите и липсата на съответно стимулиращо кредитиране.
– Много от тенденциите, които посочвате, са следствие от предстоящото въвеждане на новите счетоводни стандарти (IFRS 9). Какво точно променят те в банковия бизнес, че резултатът се вижда в поскъпване на банковите продукти и натиск върху крайните клиенти?
– Най-краткият отговор е, че пълното прилагане на IFRS9 при сегашните условия може да е само негативно за масовото кредитиране. В резултат от него или ползването на кредитни услуги ще се оскъпи още, условията за отпускане ще са още по-стриктни или самото предлагане на тези услуги ще намалее съществено на пазара. Банките ще са принудени да не предлагат или ограничават продукти, които не им носят печалба, докато за нерегулираните и небанкови институции това ще е увеличение на пазарен дял и доходност. Причините за тази негативна прогноза, която си позволявам да направя, са с дълга история. Те водят началото си от замяната на принципите на стария стандарт (IAS39) с диаметрално противоположен на него. Така както предишният стандарт предполагаше провизии само на база просрочие или непълно плащане, така новият предполага аналитично изведени и акуратни прогнози за бъдещите просрочия. Когато върху това се насложи банковият принцип за финансова стабилност и сигурност (prudential principles), резултатът може лесно да доведе до задължително и съществено увеличаване на провизиите за лоши дългове. Това все повече ще оказва натиск върху собствения капитал на една институция, както и увеличената възможност от загуби и детериориращи портфейли.
– Има ли този процес по-специфични отражения в България?
– Често наблюдаваме слабо развити аналитични функции на местните банки и липса на утвърдени модели за прогноза, управление и контрол. Моето мнение е, че аналитичното моделиране на банкови процеси и кредитни потоци не се използва на нужното ниво както при потребителското финансиране - кредитни карти, заеми и ипотеки, така и при кредитирането на малки и средни предприятия. При задълбочаване на тази тенденция IFRS 9 може само да стане катализатор и за влошаване на финансовото състояние в сектора, и за доминиране на пазара от чуждестранните участници, които имат такива екипи от десетилетия (повечето само в централите, но някои откриват нови екипи, за да подкрепят развитието на бизнеса си по места).
– Съществува схващане, че с регулациите, които налага, ЕЦБ се превръща в монобанка и не позволява на финансовите институции да осъществяват нормална банкова дейност. Как вие виждате ефектите от тази политика върху дейността на търговските банки?
– Централизацията на банковата регулация е вече неоспорима действителност. Това хармонизира начина на водене на бизнес в Европа. Нормите, наложени, имат естествен еквивалент в Америка и могат само да способстват за укрепване на еврозоната. Не разбирам понятието монобанка и не мога да коментирам как това би попречило на дейността на една търговска банка.
– Банките в България, които са част от международни финансови групи, сериозно намалиха зависимостта си от ресурса на своите майки, какъв път на развитие има това явление според Вас?
– Това е естествена реакция на регулативния натиск и установяването на предпазни механизми. От години местните регулатори отказват да приемат подчинения дълг и повишават капиталовите си изисквания към банките, така че те да бъдат устойчиви самостоятелно. Това вече дава резултат в намаляването на задлъжнялостта на отделни банки към техните майки и свиването на активността им на отделни пазари. Като пример може да се дадат свиването на Barclays и излизането на GE Money Bank и Citibank от пазара на търговско кредитиране в много европейски държави.
– В България има множество призиви за присъединяване към Европейския банков съюз, преди да сме станали част от еврозоната. Това би означавало Европейският надзорен орган да осъществява надзора, той да прави предписания за увеличние на капитала, и по всяко време да може да поеме пряк контрол над най-големите български банки. В същото време отговорността за изпълнението да неговите предписания ще пада върху БНБ, а евентуалните спасителни операции ще трябва да се осъществяват само с национален ресурс. Доколко може подобна архитектура да бъде устойчива?
– Разбира се, че не е устойчива, но мисля, че това е вече изпитана практика в Гърция, Португалия и Ирландия. Искрено се надявам това да не се повтори в България. От позиция на наблюдател само мога да кажа, че политиката на регулатора на Полша, който стриктно защитава националния бизнес, дава резултати, макар и да не радва европейската администрация.
– Вашата компания постоянно търси нови попълнения сред академичните среди и това не е изолиран случай. Какви са уменията, с които трябва да разполага един млад икономист, ако иска да бъде конкурентен на своите колеги в Западна Европа?
– Мога с гордост и задоволство да твърдя, че сътрудничеството на моята компания и Стопанския факултет на Софийския университет е изключително ползотворно. Това се дължи в голяма степен на всеотдайния труд на преподавателите от магистърската програма по “Приложна иконометрия и икономическо моделиране”, но най-вече на таланта, който непрекъснато откривам, откакто съм в България. Тази година учредихме стипендия и имаме студенти, участници в Единбург на конференцията по кредитен риск и контрол. Това е един от най-реномираните форуми в света в тази област и се организира веднъж на две години. По показаните умения и познания на студентите спокойно мога да кажа, че те не отстъпват по нищо на колегите си от университетите Imperial, Southampton и Edinburgh. Всички демонстрират владеене на принципите на управление на риска, както и в тяхното конкретно приложение чрез регресионен анализ, статистическо моделиране и principal component analysis. Това е начално натрупване на умения и експертиза в област, която все повече ще бъде търсена и необходима.
– Анализът на данни, машинното изучаване и изкуственият интелект стават ключови за всяка икономическа дейност. Колко сериозно е търсенето за хора с компетентност в тези области?
– За жалост в момента голяма част от това търсене е следване на мода, а не осъзната организационна и функционална нужда. При наличния оперативен бизнес модел на много компании кариерата на такива хора, особено в България, може да се промени към отговаряне на тривиални нужди за прогнози и отчетност. Това не означава, че такава нужда не съществува. В европейски и глобален аспект това са носителите на промяна и прогрес. Влиянието на тези професии скоро ще нарасне до такава степен, че ще предопределя кой бизнес ще отпада от пазара и кой ще намира поле за разрастване.
Текстът е публикуван в брой 36/2017 г. на списание "Икономист" от 8 септември, който може да купите в разпространителската мрежа. Вижте какво още може да прочетете в броя.

Този уебсайт ползва “бисквитки”, за да Ви предостави повече функционалност. Ползвайки го, вие се съгласявате с използването на бисквитки.